
大摩半導體產業分析師指出,CPO具備AI數據中心的傳輸潛力,預估從2023至2030年,CPO市場規模將由800萬美元激增至93億美元,CAGR高達172%。值得注意的是,上詮在CPO供應鏈中地位獨特,以及後市將來自NVIDIA Rubin的伺服器機架系統帶來的大量商機,因此大摩給予上詮「優於大盤」評級。
公司簡介
上詮科技是專注於光纖通訊連接器與模組的專業廠商,2024 年公司營收主要來源為 Patch Cord(71%)、Optical Communication(12%)、CPO Packaging/SiPh(5%)以及其他產品(12%)。在銷售區域方面,美洲占比最高(78%),其次為亞洲(19%)、中國(2%)及歐洲(1%)。
公司產品聚焦於光纖連接器、光纖互聯產品(Fiber Interconnections)以及光纖相關輸出連接器(Output Connectors)。光學共同封裝(CPO)系統涵蓋多項核心技術,包括交換晶片(Switch ASIC)、外接雷射光源(ELS)、光引擎(Optical Engines)、光纖互聯與輸出連接器,上詮專注於發展其中的光纖連接相關技術與產品。
目前公司總部位於台灣,負責高階產品的設計與生產,並受地緣政治影響,高階產品僅能在台灣製造。入門級產品則安排於中國上海及中山的工廠生產。此外,公司在美國西部設有技術支援據點,以便更有效服務當地客戶。未來,公司計畫擴充台灣的產能,以應對日益增長的需求。
AI 與高階通訊技術推動市場成長
AI 技術的蓬勃發展對於高階 Switch、CPO 和光纖通訊模組的需求產生了重大推動力。根據市場預測,隨著 Broadcom 推出的 Tomahawk 5 晶片在 2022 年量產,其相關應用將於 1.5 至 2 年後帶動單通道 400G 光模組的量產,進而驅動 800G 光通訊技術需求的快速提升。
智邦(2345)等網路交換器廠商已陸續加碼投資 800G Optics,並針對大型數據中心需求,規劃包括網路交換器、光纖收發模組、AI 加速卡、液冷系統等技術規格的升級。以超大型數據中心為例,每 10 萬台伺服器需搭配 1 萬台高階網路交換器與 100 萬組光纖通訊模組,未來五年內,隨著資料中心對於高速運算的需求增加,400G 和 800G 光通訊技術的商用化將成為不可忽視的市場趨勢。
台灣供應鏈廠商,如智邦及相關合作夥伴,將有望受益於美國、歐洲與亞太地區的 5G 網路與 AI 技術的進程推動。Switch 與 Optical 技術正進入 800G 乃至 1.6T 的新時代,相關設計與規格的挑戰也為產業帶來更多機遇。
光學封裝技術升級與未來展望
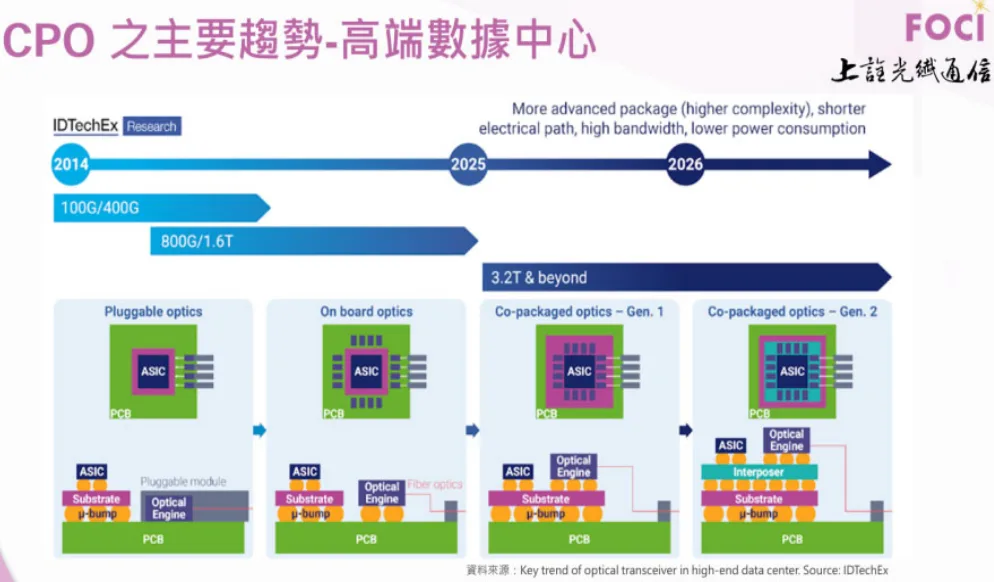
傳統光學封裝技術以分離式元件為主,但市場正朝向集成式光電轉換 IC(PIC)的方向發展,這將進一步提升光纖傳輸速率。以光纖收發模組為例,從 100G 到 400G、800G 的升級過程中,光纖相關的連接器產品逐步進化,未來將支援更高的芯數,如 64 條或 80 條光纖,進一步滿足資料中心的需求。
此外,配合光纖配線架(ODF 系統),高階資料中心的光纖收發模組得以更高效管理光纖數量,提升傳輸速率和操作靈活性。上詮科技正努力參與這些技術升級,並致力於提供高性能的光纖連接解決方案。
根據上詮的內部規劃,2025 年將成為光學共同封裝(CPO)技術的初期量產年份。公司計畫逐步投入 17.7 億元資本支出(CAPEX)以支持 2025 年產能需求,並逐步提升無塵室與高潔淨度生產環境,滿足 FAU(光纖對準裝置)與其他高端產品的生產要求。
 ( 資料來源:公司法說 )
財務與產能規劃
上詮科技目前透過擴大高階產品產能來應對市場需求,並且積極布局於 FAU 與光學封裝相關技術領域。2024 年營收分布顯示,公司主要市場仍集中於美洲,占比高達 78%。未來隨著台灣新建產能投入運營,亞洲市場的占比預計將有所提升。
展望未來,AI 驅動的資料中心與 5G 基礎建設需求將成為上詮營收成長的主要動能。尤其是 CPO 技術在 2025 年的初期產能釋出,及 2026 年進一步的放量,預計將對公司財務表現帶來顯著正面影響。上詮正積極參與資料中心升級與網通設備的技術變革,未來的市場競爭力有望進一步增強。


