
通膨預期持續攀升
根據紐約聯邦儲備銀行最新的《消費者預期調查》,美國消費者對未來幾年的通膨率預期持續升高。12月調查顯示,對三年後通膨率的預期從2.6%升至3%,而對未來一年通膨率的預期保持在3%。五年後的通膨率預期則從2.9%小幅回落至2.7%。這些數據顯示出消費者對短期和中期價格走勢的不安情緒增強。
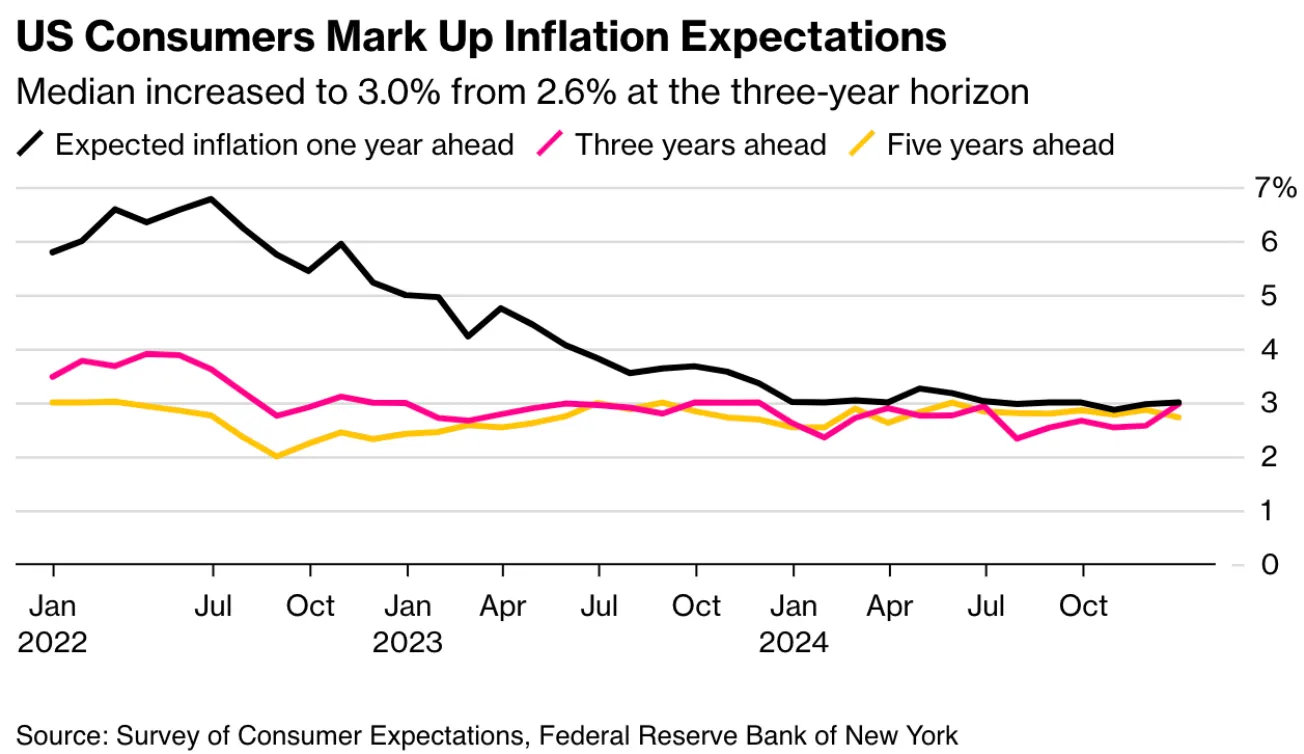
此圖表顯示了美國消費者對通貨膨脹的預期變化,數據來自紐約聯邦儲備銀行的《消費者預期調查》。以下是圖表的關鍵觀察點:
-
三個時間範圍的通膨預期:
- 黑線代表消費者對未來一年通膨的預期。
- 粉紅線代表未來三年的通膨預期。
- 黃線代表未來五年的通膨預期。
-
解釋與影響:
- 消費者對短期通膨的下降預期可能與近期物價穩定、聯儲會的緊縮政策有關。
- 中期預期的上升可能反映對政策效果的質疑,或擔憂未來市場供需失衡。
- 長期預期穩定顯示出消費者對聯儲會控制通膨能力的信心。
政策不確定性加劇通膨憂慮
調查結果與密西根大學月度報告的發現一致。密西根調查指出,由於對即將上任的川普政府可能採取關稅政策的擔憂,長期通膨預期本月升至2008年以來的最高水平。同時,消費者對未來一年物價上漲的預期升至3.3%,較上月增加0.5個百分點。這些跡象表明,政治和政策不確定性正在對消費者心理產生影響。
金融市場與央行政策前景
通膨預期的上升已滲透到金融市場,投資者對FED降息的押注有所縮減。10年期美國國債收益率近期升至一年多以來的高點,反映出市場對FED短期內控制通膨的能力存疑。與此同時,市場密切關注即將發布的月度消費者價格指數(CPI),以尋求更多通膨動態的線索。
勞動力市場顯現疲態
紐約FED的調查還指出,勞動力市場的信心出現分化。儘管預期失業的可能性有所下降,但主動離職率也隨之減少。同時,失業後找到新工作的可能性降至50.2%,為2021年4月以來的最低水平,顯示勞動力市場的韌性或許不如表面數據顯示的那般穩健。
信貸壓力與償債能力憂慮
消費者對償還債務能力的擔憂逐步升高,未來三個月無法支付最低債務的可能性達到14.2%,與2020年疫情初期的高點相當。尤其值得注意的是,高收入家庭的信貸壓力也在增加,收入超過10萬美元的群體中無法償還債務的可能性達到了十多年來的最高水平,顯示出財務壓力正跨越收入階層擴散。
結論
紐約FED的調查結果反映了美國消費者對通膨、政策不確定性以及經濟前景的憂慮。儘管短期內勞動力市場仍顯韌性,但信貸壓力與通膨上升可能對經濟穩定性構成威脅。在此背景下,即將公布的通膨數據將是市場和政策制定者的重要參考,對未來的貨幣政策和經濟走向產生深遠影響。


