
新日興公司全球筆電軸承龍頭廠,目前非 NB、非 Monitor 營收占比已達 4 ~ 5 成,應用範圍包括耳機、鍵盤、非 IT 產品,該公司積極切入摺疊、XR 裝置應用,此外, 新日興 最大的客戶為蘋果,中系大廠仍在努力切入。
主要經營之業務為各類精密彈簧、沖製件、樞紐組件及金屬射出成型(MIM)等研發、設計、生產、組裝、測試、製造及買賣業務,近年來致力開發各種不同樞紐組件,以應用於各種不同筆記型電腦、LCD液晶螢幕、數位相機及其他電子相關產品零件等。
於 2024 年第四季的營收預期將出現季減,主要原因是受到中美貿易戰影響,客戶對拉貨優先順序進行調整,導致訂單變化較大。然而,管理層對於中長期的業務發展仍然保持樂觀,特別是在 AI 筆電與摺疊手機市場的潛力上。
財務與經營現況
新日興(3376)公布 11 月合併營收 10.73 億元,較上(10)月成長 -7.9%,與去年同期相比為年增 2.3%;累計其今年前 11 月營收為 122.74 億元,較去年同期增加 35.4%。
資產負債表
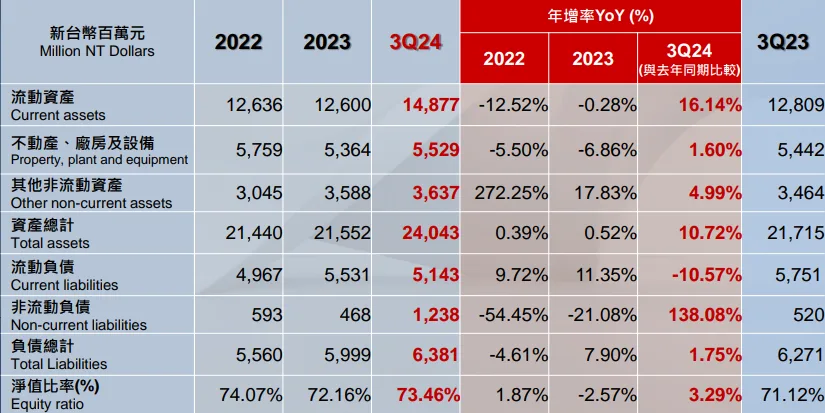
(資料來源:公司法說)
損益表
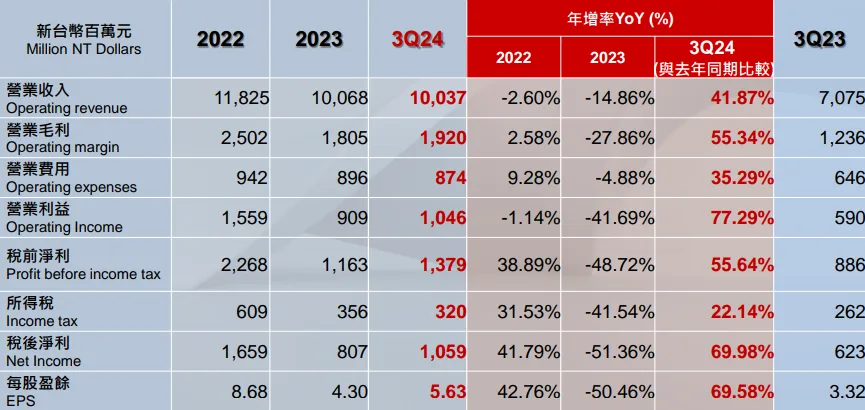
(資料來源:公司法說)
2025 年業務展望:AI 筆電與非蘋筆電市佔率提升
公司管理層對 2025 年的筆電業務展望充滿信心,預期整體營收將年增。其中,AI 筆電的需求將逐步發酵,推動整體筆電市場的增長。同時,新日興在非蘋筆電市場的市佔率預期提升,原因包括過去以中高階機種為主的市場策略,逐步延伸至平價機種,並成功爭取更多新訂單。此外,蘋果筆電業務亦維持穩定,公司依然保持較高的訂單佔比。
在穿戴式裝置方面,來自美系客戶的耳機需求穩定,且因耳機軸承設計的複雜性(多達 40-50 個零部件),新日興得以提升產品的平均售價(ASP),進一步優化毛利結構。同時,LCD 顯示器業務的營收預估年持平,為公司提供穩定的營運基礎。
公司在 3C 合頁(hinge)領域的主要營收來自於巧控鍵盤相關產品,並透過逐步提高自動化生產比重,進一步優化生產效率與毛利率。根據凱基證券的預測,新日興 2025 年的總營收將年增 13%,毛利率與營業利率預期達到 21.1% 和 12.8%,每股盈餘(EPS)可望年增 14% 至 8.25 元。
摺疊手機市場的中長期發展與機會
新日興於 2024 年第四季至 2025 年第一季尚未有摺疊手機軸承的營收貢獻,但公司持續積極爭取來自中國手機品牌的訂單。管理層表示,當前摺疊手機市場滲透率僅約 2%,仍處於早期階段,未來 5-10 年有望達到 5-10% 的滲透率,成長空間巨大。
目前,三星與華為在摺疊手機市場的領導地位明顯,分別占據市場份額的 50% 和 25%。其他品牌如 Oppo 與 Vivo 對於摺疊機種的投入則逐漸保守。相較於此,Flip 類型的平價機種有助於快速提高市場滲透率,而更高端的多摺疊機種(如三摺機)被視為未來市場趨勢,其大尺寸螢幕(12-17 吋)甚至可能進一步搶占平板與筆電市場份額。
產能規劃與技術優勢
在產能布局方面,新日興計劃於 2025 年第一季開始為越南廠引入設備並進行客戶驗證,預計最快於第二季進入量產。初期生產重點將放在後端組裝業務,未來則根據客戶需求逐步調整產能。
技術方面,新日興在 CNC 機台及真空燒結爐上擁有專利,並且燒結爐容量優於其他品牌,能夠滿足客戶對高複雜度產品的需求。此外,公司正致力於提升生產自動化與模組化程度,以進一步提升效率和毛利率。
結論
綜合以上分析,新日興的 2025 年成長動能主要來自 AI 筆電需求的逐步發酵與非蘋筆電市佔率的提升。同時,公司積極參與摺疊手機市場的長期發展,並看好該市場的滲透率提升空間。
產能優化與技術領先則為新日興提供穩定的競爭優勢,尤其是越南廠的量產計劃將為未來營收增長提供有力支撐。



