
企業價值倍數(Enterprise Multiple, EV/EBITDA)是一種廣泛使用於金融分析與投資評估的指標,用來衡量企業的價值是否合理。它以企業價值(EV,Enterprise Value)作為分子,息稅折舊攤銷前利潤(EBITDA,Earnings Before Interest, Taxes, Depreciation, and Amortization)作為分母。這項指標常被投資者用來比較不同公司的估值水準,特別是在同產業內,數值越低代表企業估值越便宜,數值越高則代表估值較高。
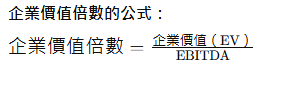
公式中的兩大核心概念
-
企業價值(EV, Enterprise Value):
企業價值(EV)=公司市值+負債+少數股權+特別股價值−現金與約當現金\text{企業價值(EV)} = \text{公司市值} + \text{負債} + \text{少數股權} + \text{特別股價值} - \text{現金與約當現金}企業價值(EV)=公司市值+負債+少數股權+特別股價值−現金與約當現金
企業價值是衡量公司總體價值的綜合指標,包含公司股權價值與負債的貢獻。其計算方式如下:簡單來說,企業價值將公司視為整體,既考慮股東的回報,也納入對債權人的義務,提供了一個更全面的估值框架。
-
EBITDA(息稅折舊攤銷前利潤):
EBITDA=淨利+利息費用+所得稅+折舊費用+攤銷費用\text{EBITDA} = \text{淨利} + \text{利息費用} + \text{所得稅} + \text{折舊費用} + \text{攤銷費用}EBITDA=淨利+利息費用+所得稅+折舊費用+攤銷費用
EBITDA 是一種衡量企業核心盈利能力的指標,通過剔除利息、稅負、折舊與攤銷的影響,更純粹地反映了企業的現金流量潛力。其計算方式如下:EBITDA 的優勢在於,它能排除會因政策或企業資本結構不同而產生的影響,使得不同公司的盈利能力更具可比性。
企業價值倍數的應用與優勢
-
比較同產業企業的估值:
企業價值倍數常被用於比較同一產業中不同公司的估值。由於 EBITDA 排除了資本結構與會計處理的影響,因此特別適合用於資本密集型行業(如鋼鐵業、有線電視業或通訊產業)的分析。 -
快速估算企業價值的合理性:
通常,較低的企業價值倍數可能代表企業被低估,而較高的數值則可能反映企業估值過高,或者市場對其未來成長性抱有較高的期望。 -
考慮整體價值:
與僅考量股東回報的本益比(P/E)不同,企業價值倍數將負債納入計算,能更全面地反映企業的實際價值。
企業價值倍數的由來與背景
企業價值倍數的核心概念可以追溯到 1980 年代,當時由約翰・馬龍(John Malone)率先在遠距傳播公司(Tele-communication, Inc)中推廣使用。他領導的有線電視產業具有明顯的資本密集型特性,需要大量資本投入以鋪設線路,但這些基礎設施建設完成後,企業能穩定產生豐沛的現金流量。在這種情況下,傳統的淨利指標因折舊費用與利息費用被大幅侵蝕,未能真實反映企業的現金流狀況。因此,EBITDA 應運而生,成為反映企業現金流能力的重要工具。
隨後,企業價值倍數與 EBITDA 被廣泛運用在其他資本密集型產業,如鋼鐵業與無線通訊產業。同時,大量舉債的公司也偏好使用這一指標,因為 EBITDA 不考慮折舊費用與利息費用,能在帳面上呈現出較高的盈利能力。
需謹慎使用的原因
儘管企業價值倍數是一個便於比較與分析的估值工具,但其也存在一些潛在風險與限制,需投資人謹慎應用:
-
忽略資本支出的實際影響:
EBITDA 未考慮設備維修與替換等未來現金支出,而這些支出對於資本密集型產業來說尤為重要。 -
未反映稅負的現實影響:
對於高負債企業,若實際產生盈利,仍需繳交所得稅,這會進一步削弱其現金流量。 -
過於依賴 EBITDA:
假如企業專注於以 EBITDA 作為主要盈利指標,可能會掩蓋實際的財務風險。巴菲特曾批評說:「使用 EBITDA 的人不是在騙你,就是在騙自己」,原因正是其可能高估企業的真實價值。
結論
企業價值倍數(EV/EBITDA)是一個功能強大的估值工具,能幫助投資者快速比較企業間的估值水平。然而,投資者在使用這一指標時,應結合其他財務指標(如自由現金流量與資本支出),以更全面地評估企業的財務狀況與真實價值。
企業價值倍數(EV/EBITDA)是企業價值除以稅前息前折舊攤銷前的獲利,當倍數越大時表示將企業買下後回本的速度越慢,倍數越小則表示回本速度越快。最終,企業價值倍數的有效性仍需與企業所處產業特性與財務健康狀況相結合,才能為投資決策提供有力支持。



