
資本額 9.07 億,市值 174.11 億,掛牌年數 9 年。主要從事無線通訊產品之積體電路(IC)設計及銷售業務。
(資料來源:公司法說)
公司現況與財報表現
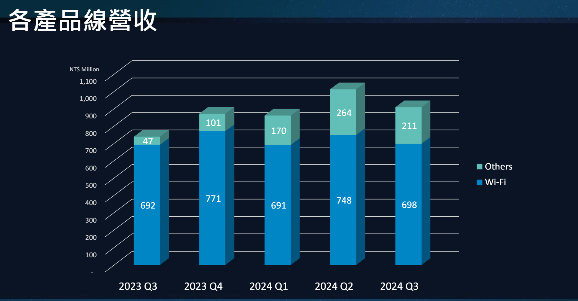
Wi-Fi 射頻 IC 廠立積在 2024 年第三季的財務表現受到中國電信客戶調整庫存的影響,需求疲弱,營收表現不如市場預期。第三季營收為 9.09 億元,季減 10.2%,但年增 23.1%,符合管理層於第二季法說會上的預估。儘管整體營收呈現成長,但由於毛利率下降至 31.5%,以及匯兌損失約 2,677 萬元的影響,最終每股虧損 0.19 元,低於市場和券商預期。
毛利率與產品組合影響
毛利率的下降主要原因在於產品組合的變化。第三季手機客戶急單需求較多,而運營商需求仍然疲弱,導致毛利率較差的產品佔比較高。此外,匯兌損失也進一步壓縮了盈利空間。儘管如此,10 月單月表現有所改善,每股稅後盈餘達 0.25 元,成功實現單月轉虧為盈。
第四季展望:需求平淡但毛利率維持穩定
立積管理層在法說會中表示,第四季中國電信客戶需求仍然平淡,但與客戶的討論已逐步進入 2025 年的產品規劃。Wi-Fi 7 零售相關產品的需求逐漸提升,但 Wi-Fi 5 的需求快速下降,消費性產品佔比仍然較高。儘管如此,公司預計第四季毛利率將維持在 30% 至 35% 的目標範圍內。
根據第三季財報數據分析,我們調整第四季的營收預估至 9 億元,每股盈餘預計為 0.1 元,略高於第三季。歐美電信客戶成長速度仍不如預期,但隨著需求逐步回升,立積的財務狀況有望在第四季繼續改善。
2025 年成長動能:Wi-Fi 7 領軍未來市場
展望 2025 年,立積對於 Wi-Fi 7 相關產品的成長動能抱持高度信心。公司預期 Wi-Fi 7 營收將逐季成長,全年營收目標為較 2024 年成長 200%。目前 Wi-Fi 7 的營收佔比約為 6%,第三季季增幅達 250%,顯示其具備極大的潛力。
基於 Wi-Fi 7 的升級潮,公司將以基礎建設相關產品為主要業務方向,同時觀察客戶在主流手機中對 Wi-Fi 7 技術的採用意願。管理層預期相關需求將於 2025 年上半年逐步放量,進一步帶動手機相關產品的出貨量。在短期內,立積的手機相關業務仍以 GPS 相關產品為主。
市場機會與利多因素
投資法人看好立積在明年受惠於多項利多,包括:
- Wi-Fi 7 換機潮:隨著全球進入新一代無線網路標準,市場對 Wi-Fi 7 晶片的需求快速增長,立積作為領先供應商將直接受益。
- 基礎建設需求:印度市場的基礎建設投入與歐美市場市佔率提升將成為未來成長的驅動力。
- 手機業務回溫:隨著手機客戶需求回暖,FEM(射頻前端模組)產品需求可望同步提升。公司已成功獲得韓系手機大廠三星的訂單,預期這將顯著提升立積的全球市佔率。
- Broadcom 合作傳聞:市場傳出全球通訊晶片龍頭博通(Broadcom)有意採用立積的射頻前端模組(FEM),若合作成真,將進一步鞏固立積的市場地位。
風險與挑戰
儘管展望樂觀,但立積仍面臨以下挑戰:
- 短期需求疲弱:中國與歐美電信客戶需求仍未完全恢復,對短期營收帶來壓力。
- 產品組合優化:消費性產品佔比較高可能影響毛利率表現,公司需加速向高毛利產品轉型。
- 市場競爭激烈:隨著更多廠商進入 Wi-Fi 7 市場,價格壓力可能導致盈利能力受到挑戰。
結論
立積作為 Wi-Fi 射頻 IC 的領先廠商,正逐步從短期市場疲弱的影響中恢復。公司在 Wi-Fi 7 換機潮中的領先地位、基礎建設市場的成長機會,以及手機相關產品需求的回升,都為未來帶來強勁的成長動能。儘管目前短期需求仍然疲弱,但基於 2025 年 Wi-Fi 7 營收成長 200% 的樂觀目標。未來,公司是否能順利實現營運轉佳,將取決於 Wi-Fi 7 市場需求的增長速度與高毛利產品組合的持續優化。



