
昇陽半導體專注於晶圓再生和晶圓薄化服務,是台灣重要的晶圓再生廠商,主要客戶包括台積電、聯電等國際半導體巨頭。其產品應用於先進製程和封裝領域,滿足高端製程對潔淨度和高規格的需求。
早期,公司以鋰電池市場為拓展目標,但近年專注於半導體相關服務,配合先進製程需求逐步提升產能,業務主要分為晶圓再生和晶圓薄化。
營運表現與財務狀況
| 代號 | 公司 | 年/季 | 營業收入淨額 (億元) |
母公司業主- 稅後純益 (億元) |
每股稅後純益 (元) |
|---|---|---|---|---|---|
| 8028 | 昇陽半導體 | 2024Q3 | 9.38 | 1.26 | 0.73 |
| 2024Q2 | 8.28 | 1.03 | 0.60 | ||
| 2024Q1 | 7.35 | 0.63 | 0.36 |
截至2024年10月,昇陽半累計合併營收達28.46億元,與去年同期持平,但毛利率提升至26.35%,高於2022年的23.73%。儘管前三季受匯損影響,淨利減少至2.92億元,但每股盈餘1.69元,且第三季的獲利為近四季新高,顯示營運逐漸增強。
再生晶圓業務
目前月產能達55萬片,並計劃年底達63萬片。隨著3奈米以下製程的需求上升,再生晶圓使用比例由28奈米的1:0.8,提升至5奈米以下的1:2.7,有望進一步拉動銷售量與單價(ASP)。
晶圓薄化業務
受惠於AI伺服器需求,該業務營收增長,產品組合優化,第4季有望損益兩平,進一步改善整體業績。
產業前景與優勢
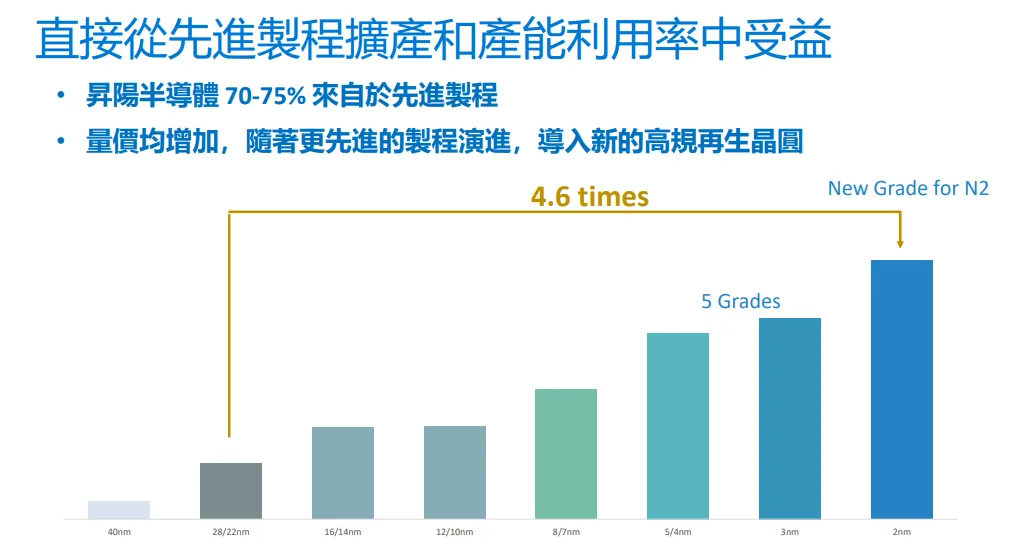
( 資料來源 : 公司法說 )
全球晶圓代工產業持續向先進製程轉型,DIGITIMES預測2023-2028年5奈米以下製程年均成長率達23%。此外,先進封裝市場也預計2029年將達811億美元,CAGR為12.9%。昇陽半得益於先進製程和封裝需求增長,未來數年有望實現穩健發展。
在再生晶圓領域表現亮眼,第三季毛利率達31.7%,優於市場預期。雖受匯損影響,EPS為0.73元,但本業營運穩健,符合法人預估。作為台積電的主要再生晶圓供應商,其產品廣泛應用於量產前製程監控,並在晶背供電技術上具領先地位。
昇陽半計劃擴充產能,2026年月產能有望達78萬片,成為全球第一。此外,AI伺服器與車用需求回升也帶動晶圓薄化業務改善,虧損逐漸縮小。
結論
近期董事會批准發行20億元可轉債,用於設備投資與債務償還,展現持續擴張策略。展望未來,法人預期該公司在市場需求驅動下,營收與毛利率有望持續提升,進一步鞏固其市場領先地位。
昇陽半受惠於半導體產業成長趨勢,營運逐季上升,2024年作為過渡年仍具穩定增長動能,2025年可能迎來突破性成長。建議持續關注其擴產進度、技術創新以及市場動態,以評估未來潛力。



