
是方電訊股份有限公司成立於1991年1月19日,前身為昰方資訊股份有限公司,1999年1月更名為是方電訊。目前,中華電信持有其56%的股份,作為主要轉投資公司之一。該公司於2017年6月28日登錄興櫃,並於2018年6月5日轉上櫃。
是方是台灣最大的國際級中立機房服務運營商,為中華電信集團的關係企業之一,主要提供機房規劃、設計、建置、維運與管理服務,2024年第一季至第三季營收佔比為數據網路服務40.0%、IDC機房服務37.1%、雲端應用服務15.9%、語音通信服務7%。此外由於電信中立的角色,且台灣位居東南亞電信樞紐地區,目前是方是唯一可以跟包辦AWS、Azure、GCP、IBM、Oracle 等雲端公司直連的服務商。
營業項目與產品結構
-
主要產品與服務:
- IDC機房服務:是方電訊提供主機代管、機房代管及電力服務等,包括企業所需的委外管理服務。IDC(Internet Data Center)機房能夠為企業客戶提供高效穩定的資料儲存與處理環境,特別是針對需要大量數據運算與即時存取的業務。
- 數據網路服務:涵蓋企業虛擬專用網路、網際網路接取、國內外數據電路及頻寬租用等服務,是企業數據傳輸的核心支柱。
- 語音通信服務:包括國際語音批售、企業語音節費方案、070 VoIP網路電話、070雲端總機及070 App商務應用服務,滿足企業的語音通訊需求。
- 雲端應用服務:範疇廣泛,從虛擬主機、大數據行銷應用、物聯網產業應用到企業商務應用及資安解決方案。特別是針對智慧健康雲與企業混合雲的服務,與AWS和Microsoft等國際雲端巨頭合作,進一步提升其競爭力。
-
營收結構:
- 截至2023年前三季,營收來源主要為數據網路服務(44%)、IDC機房服務(32%)、雲端應用服務(16%)以及語音通信服務(8%)。由此可見,數據網路和IDC機房服務是公司營收的兩大主力。
主要客戶
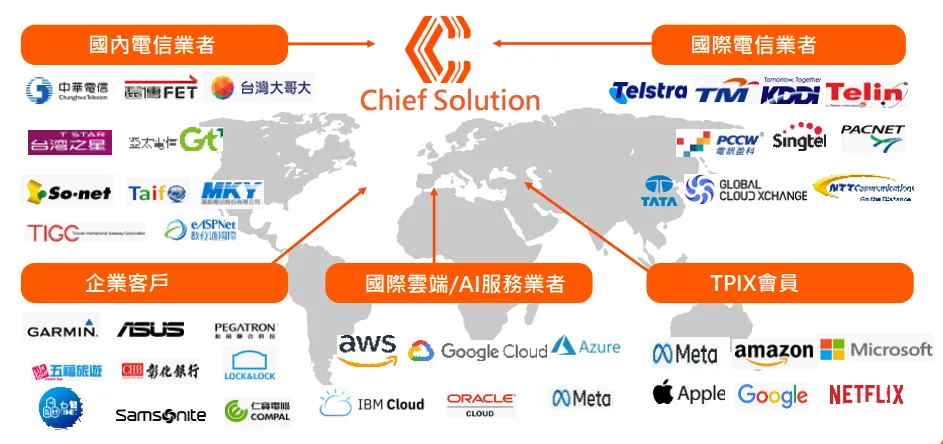
(資料來源: 公司法說)
市場競爭與優勢分析
-
市場需求:
- 日前全球4大CSP雲端服務供應商(Google Cloud、Microsoft Azure、Amazon AWS及Meta)最新一季公布的財報,在資本支出上也持續擴大未見縮手的意思,今年四大廠總資本支出有望突破2000億美元,對比去年成長超過5成,市場預估在AI硬體需求仍未被滿足下,2025年將維持雙位數成長挑戰2500億大關!
- 隨著AI技術的快速發展,企業對於高效能運算(HPC)和AI雲端應用的需求日益增加。是方電訊積極推動AI-Ready的IDC機房建設,推出智慧機房(AIDC),以應對未來AI應用的趨勢。該公司計劃於2024年第二季啟用其新建的LY2智慧機房,具備20MW電力容量,能容納大量的AI伺服器。這項設施將為企業提供高規格的運算環境,並有潛力大幅提升單一IDC的營收。
- 在這個大趨勢下,CSP大廠也紛紛來台建設資料中心,首先是Google在2013年在彰化建立亞太區的第一個資料中心,目前有正考慮擴建。Microsoft方面在2020年底及宣布建立全球第66座Azure雲端資料中心預計能在明年第一季完工。全全球最大的雲端服務商Amazon Web Services (AWS)也預計載明年在台灣上線區域級雲端資料中心,整體規模將比2022年在台北啟用的Local Zones本地雲端機房更大。
- 隨著雲端服務、物聯網(IoT)及數位轉型的浪潮,企業對於穩定、安全且靈活的數據傳輸需求不斷增長。是方電訊憑藉其IDC與雲端服務,能夠有效滿足這些市場需求。
- 日前全球4大CSP雲端服務供應商(Google Cloud、Microsoft Azure、Amazon AWS及Meta)最新一季公布的財報,在資本支出上也持續擴大未見縮手的意思,今年四大廠總資本支出有望突破2000億美元,對比去年成長超過5成,市場預估在AI硬體需求仍未被滿足下,2025年將維持雙位數成長挑戰2500億大關!
-
競爭優勢:
- 穩定的營運模式:是方電訊有約90%的營收來自重複性收入,如同收取租金的模式,確保了穩定的現金流。加上其核心客戶群主要為財力雄厚的企業與電信業者,因此壞帳風險相對較低。
- 強大的母公司背景:中華電信持股56%,為其提供強大的資源支持,增強了市場競爭力。同時,公司持有ISO 27001、27011、27017及27018的四重資安認證,顯示其在資安防護上的高標準,這對於雲端應用及資料處理業務尤為重要。
- AI趨勢的推動:面對AI產業的快速成長,是方電訊積極布局智慧機房AIDC,以支援AI伺服器的高速運算需求。法人預估,AI支持的IDC機房帶來的潛在營收,可達到過去三個傳統IDC機房的總和,顯示其成長潛力。
財務分析與未來展望
-
營收與獲利能力:
- 是方電訊2022年服務地區的營收比例為內銷68%、外銷32%,顯示其市場重心仍在國內,但國際業務的拓展逐漸增加。根據最新數據顯示,2023年1-9月,營收持續增長,主要受益於IDC機房與數據網路服務的穩定需求。
- 公司營運模式穩定,且具有高比例的重複性收入,確保現金流充裕。然而,由於其本益比(約30倍)相對較高,對於追求價值型投資的投資者來說,可能存在一定的風險。
-
未來成長動能:
- 智慧機房的啟用:2024年預計啟用的LY2機房,將大幅提升公司的營運規模與競爭力。由於AI伺服器的需求激增,該機房的單價及出租率預期將持續提升,從而進一步推動營收成長。
- 國際市場拓展:是方電訊將加強海外市場的拓展,尤其是與國際雲端服務提供商的合作,將進一步提升外銷比重,為長期成長注入新動力。
風險評估
- 市場競爭風險:隨著台灣及亞洲地區IDC市場的蓬勃發展,競爭者眾多,包括國際雲端巨頭和本地電信公司,是方電訊需不斷提升其技術與服務品質,以保持競爭優勢。
- 宏觀經濟風險:若全球經濟成長放緩,企業對雲端和數據服務的需求可能減少,進而影響是方電訊的業績。
- 政策風險:若川普再次當選美國總統,可能影響中美科技合作及台灣市場的政策環境,是方電訊需適應潛在的政策變動。
結論
是方電訊在數據中心與雲端服務市場中具有穩固的市場地位,且受惠於AI和數據驅動的科技趨勢,預計未來幾年營收將持續增長。然而,考慮到其相對較高的本益比及市場競爭風險,建議投資者謹慎評估。對於長期看好AI和雲端服務成長潛力的投資者而言,是方電訊仍是一個值得關注的潛力股。
- 適合偏向成長型投資者:若能接受高本益比,建議可在股價調整時分批進場,以長期持有為主。
- 短期觀察:建議投資者密切關注LY2智慧機房的啟用進展及其對營收的影響。若新機房出租率高於預期,將可能為股價帶來上行空間。


