公司核心業務分為雲端運算產品事業與汽車電子與智慧物聯網產品事業兩部份,雲端運算產品事業主要由旗下神雲科技從事伺服器、儲存設備、工業電腦等產品品牌與代工,汽車電子與智慧物聯網產品事業則由旗下神達數位提供行車紀錄器、汽車導航、車用電子等其他終端產品品牌與代工,而神達電腦從事數位整合與智能製造服務。
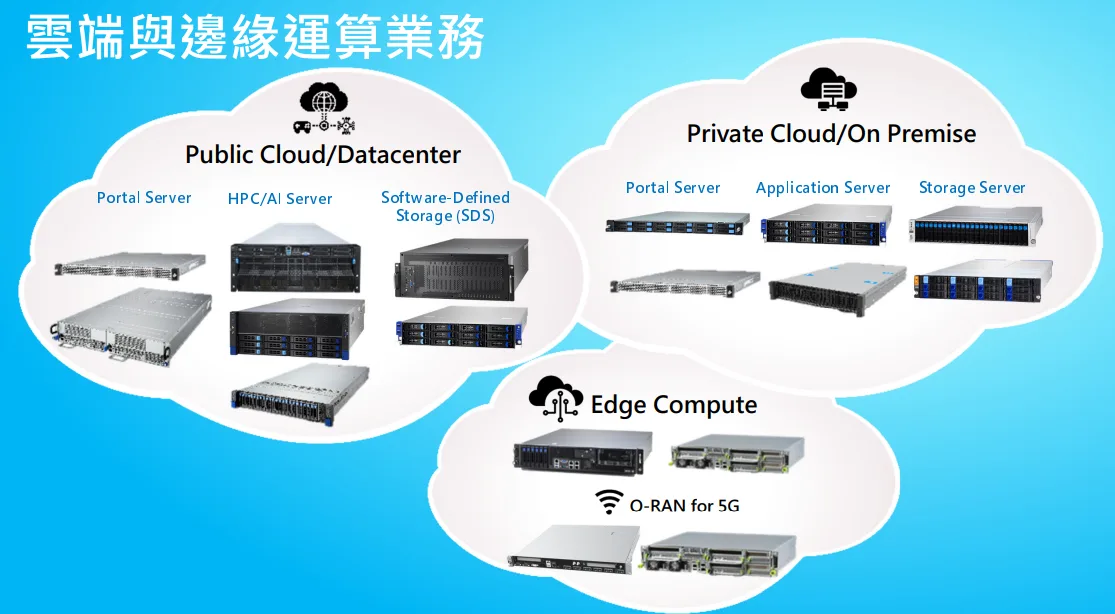
( 資料來源: 公司法說 )
2024年第一季事業體營收比重:神雲科技佔81%、神達數位佔13%、神達電腦佔6%。
財務表現
近期的財務表現顯示出強勁的增長動能,主要受到其伺服器業務的顯著推動。
2023年第3季,神達的營收達到151.5億元,季增15.58%,年增54.94%,創下同期新高,反映出伺服器市場的需求增溫。這一季的稅後盈餘達11.45億元,為近八季以來的最高水平,季增3.34%,年增高達83.49%,每股盈餘(EPS)為0.95元。累計前三季,稅後盈餘達29.45億元,年增98.18%,EPS達2.44元,顯示其業務持續增長的穩健趨勢。
神達的毛利率在2023年第3季為12.32%,雖然季減0.63個百分點,但年增0.8個百分點,顯示毛利能力持續改善。前三季累計毛利率達12.85%,高於去年同期;營益率也轉正為2.79%,顯示出公司的成本管理和業務結構優化見效。
市場需求與成長驅動因素
神達業績的增長主要受到超大規模雲端資料中心及雲端服務客戶強勁需求的驅動。隨著全球數位轉型加速,資料中心和雲端運算需求大幅增加,神達成功把握這一機會,推動伺服器和相關設備的銷售增長。公司總經理何繼武表示,預期一般伺服器和AI伺服器業務在2023年持續成長,這一預測已反映在第三季的亮眼財報中。
此外,神達的伺服器子公司——神雲科技,受惠於主要客戶如甲骨文和亞馬遜AWS的持續擴充資料中心業務。甲骨文近期調高了2026年度財測,並預期2029年度營收將達到1,040億美元,顯示其雲端基礎設施業務的成長潛力。這將進一步帶動相關供應鏈如神達的業務成長。值得注意的是,甲骨文還預計在2025年度的資本支出將翻倍,這對於神達來說,意味著伺服器訂單的穩定增長。
車用電子市場的潛力
除了伺服器業務外,神達在車用電子市場也有不錯的表現。隨著汽車製造業的數位化和電動車市場的持續擴張,神達來自汽車製造業客戶的需求也保持穩健增長。這使得公司在不同業務領域都有穩固的營收基礎,增加了其抵禦市場波動的能力。
結論
法人預估,在伺服器及車用電子業務的雙重推動下,神達第四季的營收有望創下新高。這不僅為2023年全年帶來亮麗成績,也為2024年的成長奠定了良好基礎。隨著全球雲端服務持續發展,神達伺服器業務的增長空間將持續擴大。再加上新興技術應用,如人工智慧(AI)伺服器的需求增溫,神達未來在該市場中有望持續保持領先地位。
綜合來看,神達在伺服器及車用電子市場的表現和布局,顯示出其業務結構具備良好的增長潛力。尤其是在全球雲端服務需求旺盛的背景下,伺服器業務將是其未來幾年的主要增長動力。儘管面臨一些市場和供應鏈的挑戰,但公司多元化的業務布局和良好的客戶基礎,將有助於其維持業務的穩定成長。法人預期,隨著伺服器需求及車用電子業務的持續推動,神達有望在2024年再創佳績。