
重點速覽
-
選擇權買的是「權利」,風險結構與期貨大不同
選擇權買方支付權利金換取「是否履約的彈性」,最大損失僅限於權利金,風險有限;而期貨則是買賣雙方皆被綁定「履約義務」。需特別留意的是,選擇權「賣方」因先收取權利金,理論上面臨沒有上限的虧損風險,操作上必須極度嚴謹。
-
方向看對不一定賺錢!時間與波動率同為勝負關鍵
選擇權就像「會隨時間融化的冰塊」。買方不只要看對漲跌方向,標的物漲跌幅還必須足以「覆蓋權利金成本」才算真正獲利;此外,距離到期日的遠近(時間價值流失速度)與市場的隱含波動率,都會強烈牽動權利金的價格變化。
-
策略極度靈活,買方與賣方的勝率與風險成反比
選擇權策略涵蓋基礎的單邊買賣,以及不猜測漲跌方向、專做波動率的「跨式與勒式」組合。整體而言,買方具備「風險有限、獲利無窮」的特性,但單次勝率較低;賣方則「勝率較高,但獲利受限於權利金」,且伴隨極大的潛在風險,資金控管與停損機制是保命核心。
「用小錢致富」是許多投資人的夢想。本金有限時,投資選項往往受限,或需要長時間等待回報;而選擇權這類具有高槓桿特性的商品,讓小額資金有了在短時間內放大或歸零的可能性,市場上也不時出現以小額權利金博取高倍數報酬的個案被報導。但高倍數的另一面,是同樣高的失敗機率。
相對於股票,期貨與選擇權的操作複雜許多:除了要判斷市場多空,還要考量行情變化的速度。這篇文章會從選擇權的基本定義出發,一路帶你看懂開戶與下單、損益圖、影響權利金的因素、希臘字母風險指標,以及各種基本與進階的交易策略,把過去分散的選擇權知識整理成一份完整地圖。
一、選擇權是什麼?和期貨差在哪?
選擇權的核心是「權利」而非「義務」,這正是它和期貨最關鍵的分野。理解這個差異,原因在於它直接決定了買賣雙方的風險形狀;相較之下,若把選擇權當成「另一種期貨」來操作,很容易誤判自己承擔的風險。
選擇權的基本概念
選擇權(option)是一種「選擇交易與否的權利」。顧名思義,持有人有權利決定是否履行契約,也可以選擇買進這個權利或賣出這個權利。買方是買進權利的角色,賣方則是賣出權利的角色。可以把股票想像成投資「一把工具」,投資選擇權則像是投資「一整個工具箱」;選擇權最初是為了避險而衍生出來的,以期貨交易為標的,雙方約定履約價格後,買入選擇權能讓投資人減低特定方向的風險。這也是它和槓桿型工具的共通處,像市值型 ETF 的元大台灣50正2 與槓桿投資的數學陷阱,同樣提醒投資人槓桿放大的不只是報酬,還有風險。
買權與賣權怎麼運作?
選擇權分為買權(Call Option)與賣權(Put Option),用兩個情境就能理解。
買權 Call Option:假設小戴是牛排餐廳總裁,擔心未來牛肉漲價會墊高成本,於是支付權利金買入牛肉期貨的買權,履約價為一個月後每斤 250 元。若一個月後牛肉漲到每斤 2,000 元,小戴會開心地履約,用 250 元的履約價買入市價 2,000 元的牛肉;若牛肉反而跌到每斤 80 元,他可以選擇不履約,直接到市場買就好,損失僅限於先前付出的權利金。
賣權 Put Option:假設傑克是石油公司總裁,擔心油價下跌會壓縮獲利,於是支付權利金買入石油期貨的賣權,履約價為一個月後每公升 35 元。若油價跌到每公升 5 元,傑克會履約,用 35 元的履約價賣出石油;若油價漲到每公升 100 元,他選擇不履約,直接在市場賣出即可,損失同樣只有權利金。

選擇權與期貨的差別
選擇權與期貨最大的差別在於「履行義務」。選擇權交易的是「權利」,買方可以選擇履約或不履約;期貨交易的則同時包含「權利」與「義務」,約定時間一到,賣方必須依約定價格交付資產,買方也必須依約承接。換句話說,選擇權買方付出權利金換得「選擇的彈性」,期貨雙方則是綁定的義務關係。這項差異讓選擇權買方的最大損失被限制在權利金範圍內,而期貨部位的損益則隨價格直接連動。
二、選擇權怎麼開戶與下單?
想交易選擇權,第一步是開立期貨戶,原因在於選擇權、權證等衍生性商品多半要求投資人具備期貨戶才能交易;相較之下,只有證券戶並不足以參與選擇權市場。即使目前以股票為投資主力,了解期貨戶的開立流程,仍有助於日後擴充可用的交易工具。
期貨商的三種類型
操作期貨與選擇權時,需要透過期貨商與期貨交易所完成買賣,台灣的期貨商大致可分為三種。第一種是專營期貨商,專門經營期貨市場相關業務的期貨公司;第二種是兼營期貨商,由其他公司(多以證券商為主)申請兼營期貨經紀業務;第三種是期貨交易輔助人,角色類似仲介,協助專營期貨商推廣期貨與選擇權業務。每一種期貨商各有特性,選擇前先釐清自己的交易需求與習慣是關鍵:若平常以股票投資為主、選擇權只是偶爾參與,沿用熟悉的證券體系通常較省時;若主要專注於選擇權,專營商在這類業務上的服務深度則相對完整。
開戶條件與準備
選擇權開戶須具備完全行為能力,年齡須達法定門檻;高齡交易人開戶時,部分期貨商會附加交易筆數、財力證明、固定收入證明等條件。由於各家規定可能不同,實際開戶條件建議以欲往來的期貨商最新公告為準。
準備文件方面,一般需要身分證、第二證件(健保卡或駕照),以及作為約定出入金使用的銀行存摺;要留意每間期貨商配合的銀行不盡相同,開戶前可先確認。
市價委託與限價委託
下單時最常見的兩種委託方式是市價委託與限價委託。市價委託是依市場買賣價盡快成交、不限定價格:買進時以市場賣價為參考成交價,賣出時以市場買價為參考成交價。限價委託則限制成交價必須「優於或等於」投資人指定的價格:買進時成交價須低於或等於委託價,賣出時成交價須高於或等於委託價。
兩者各有取捨——市價委託成交速度快但價格不確定,限價委託價格可控但可能無法成交。由於選擇權市場中「時間」是相當重要的變數,下單後持續追蹤行情走勢,是這類交易的重要環節。
三、看懂選擇權損益圖與履約價
損益圖是理解選擇權策略的共同語言,看懂它,計算獲利與虧損時會方便許多;相較之下,若只記策略名稱卻看不懂損益圖,很難判斷部位真正的風險範圍。這一節先拆解損益圖的組成,再說明價內、價平、價外三種履約價狀態。
損益圖的組成
損益圖通常以縱軸代表「損益」、橫軸代表「現貨價格或標的指數」,由於選擇權損益圖相當重視虧損部分,因此「損益為 0」的位置會落在圖形中央。
把現貨價格的變化標示出來,能更清楚看出哪個價位獲利、哪個價位虧損。最後不能漏掉的是「權利金」,它可以視為交易選擇權要付出的成本,計算獲利時必須一併列入考量。
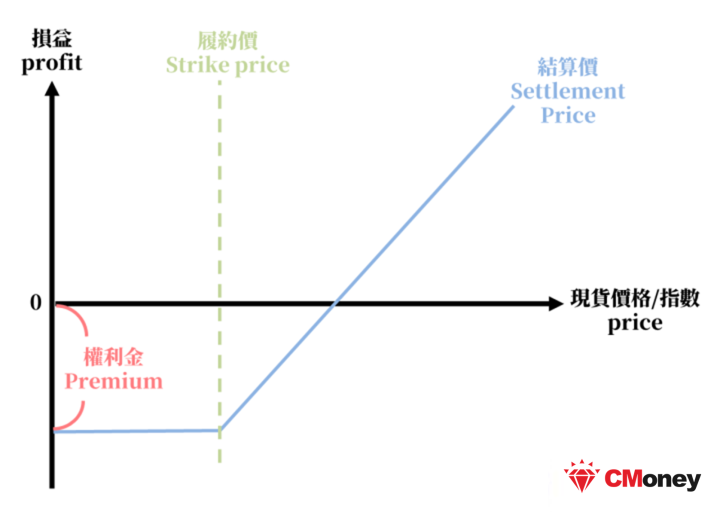
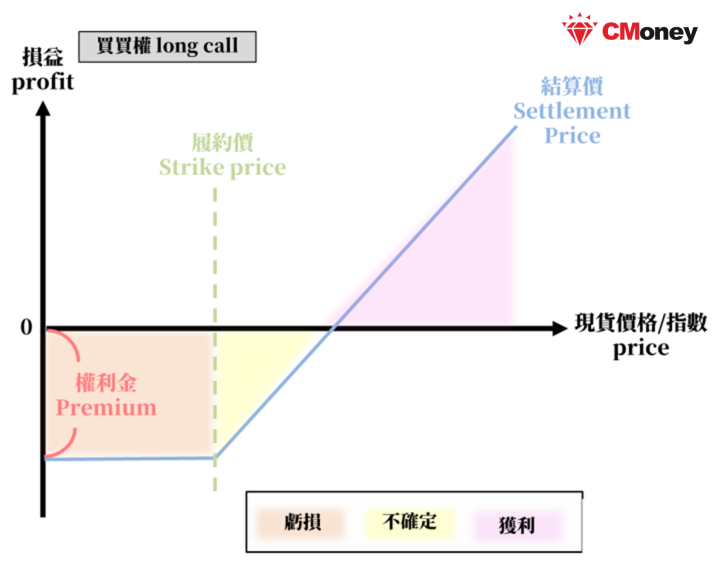
當所有資訊標示完成後,再把獲利區間與虧損區間圈出來,整張圖就一目了然。
價內、價平、價外
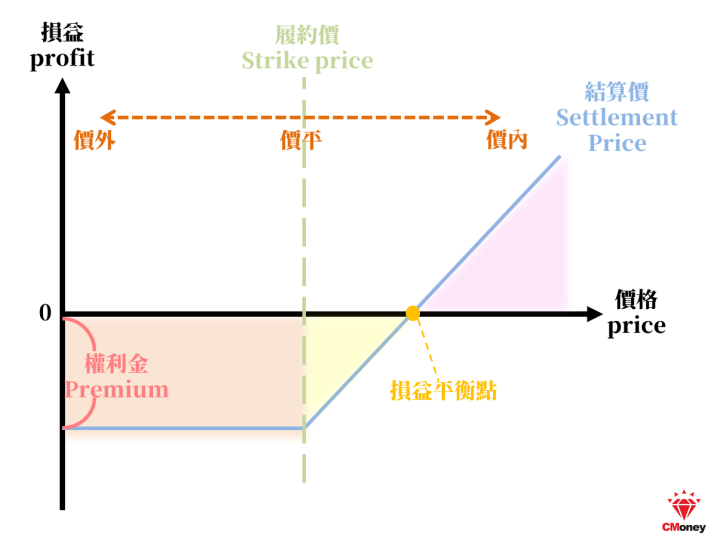
履約價相對於市價的位置,決定了選擇權處於價內、價平或價外。對買權而言,履約價低於市價為價內、約等於市價為價平、高於市價為價外;對賣權而言則相反,履約價高於市價為價內、約等於市價為價平、低於市價為價外。
舉例來說,若台股現價為 18,000 點,對買權來說,履約價低於 18,000 點為價內、約等於 18,000 點為價平、高於 18,000 點為價外。不論買權或賣權,都要在價內才具有履約價值——這是判讀部位是否「有肉」的基本依據。


損益圖實例演練
用一個假設情境練習:小名買進一檔買權,標的物現貨價格目前為 110,買權履約價為 100。當標的物價格分別來到 80、110、120 時,損益圖會呈現不同型態——價格低於履約價時權利歸零、僅損失權利金,價格高於履約價且漲幅超過權利金成本後才轉為獲利。
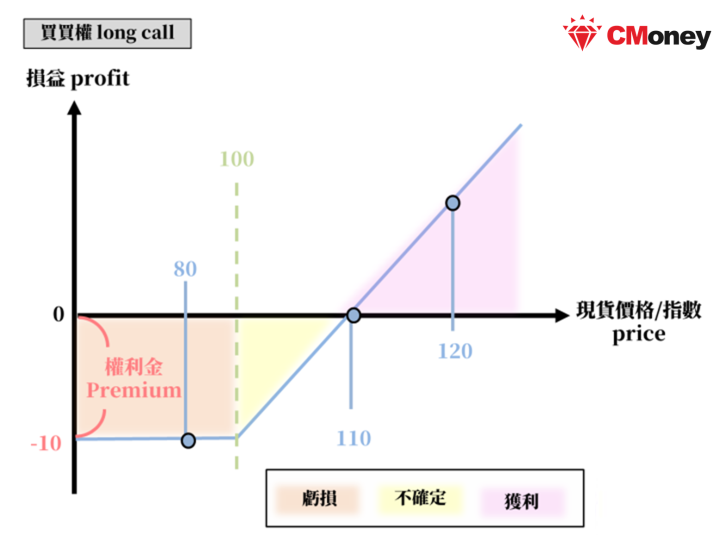
再看一個台指選擇權的假設例子:台指期貨為 18,000 點時,預期指數將上漲,以 100 點權利金買進履約價 18,000 點的買權(台指選擇權每點價值 50 元)。若指數如預期上漲至 18,200 點,獲利約為(18,200 − 18,000 − 100)點 × 50 元 = 5,000 元;若指數下跌至 17,500 點,可選擇不履約,損失為權利金 100 點 × 50 元 = 5,000 元。這說明了一件事:方向看對,還不夠,漲幅要先「賺回權利金」才算真正獲利。
四、影響選擇權權利金的七大因素
權利金看似只是一個數字,背後卻是多個因子交織的結果。掌握這些因子,原因在於它能讓你理解「為什麼方向對了權利金卻沒漲」;相較之下,只盯漲跌方向,很容易對權利金的變化感到困惑。
市場與標的相關因素
影響權利金的因素中,有幾項與市場結構直接相關。其一,臺指選擇權的交易標的是「臺灣證券交易所發行量加權股價指數」;但在實務報價上,台指期貨價格、現貨指數、利率與到期時間等因素都會牽動權利金的變化。
其二是履約價:通常低履約價的買權權利金較高,因為買方能用較低的指數參與交易;履約價較高的賣權同理,因為能用較高的指數放空,權利金也相對較高。理解這兩點,是判讀權利金合理與否的起點。
時間與履約機率
時間是選擇權中不可忽視的要素。距離到期日越近,標的物的價格變數會縮小;而距離到期日越遠,買權或賣權可行使的期限越長、可履約的機率越高,權利金也會相對較高。
這也是選擇權常被形容為「會隨時間融化的冰塊」的原因——買方若長期不動作,時間價值會持續流失。相較於股票可以長期持有不理會,選擇權的時間敏感度高出許多。
波動率為何是關鍵
波動率指的是台股指數變動的速度與漲跌幅度。當 K 線起伏不明顯時波動率較小,K 線大起大落時波動率較大。
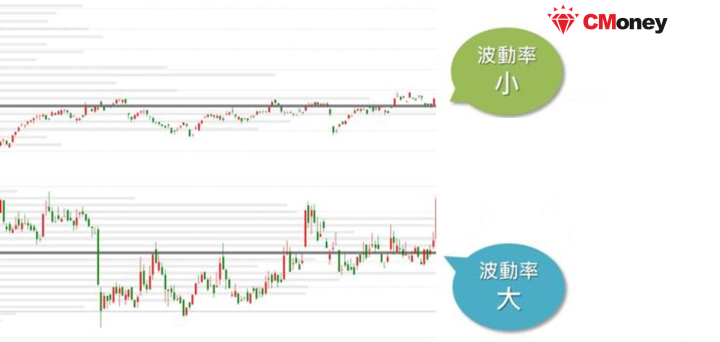
台股指數波動越劇烈,各種履約價可能獲利的機會相對提高,因此波動率的大小很容易牽動交易人的策略選擇,是影響選擇權權利金中相當關鍵的一項因素。下一節會進一步拆解波動率衍生出的希臘字母指標,以及歷史波動率與隱含波動率的差異。
五、選擇權的希臘字母風險指標
希臘字母是把「風險」量化的一組工具,理解它能讓抽象的風險變成可觀察的數字;相較之下,缺少這組指標,風險評估容易停留在感覺層面。要提醒的是,這些數值只是參考,風險本身無法被精準衡量,否則人人都能財富自由了。
五大希臘字母一次看懂
希臘字母各自衡量「不同變數」對選擇權價格的影響,其中 Delta 與 Vega 是新手最常觀察的兩項,原因在於它們分別對應方向與波動這兩個最直接的變數;相較之下,Rho 因無風險利率變動幅度有限,單獨觀察的人相對較少。下表整理五大指標的定義與重點。
| 指標 | 衡量對象 | 數值特性 | 重點說明與舉例 |
|---|---|---|---|
| Delta(Δ) | 標的物價格每變動一單位時,選擇權價格的變化程度 | 買權介於 0~1,賣權介於 −1~0;公式為選擇權價差 ÷ 標的物價差 | 也有人視為選擇權成為價內的機率。若某買權 Delta 值為 0.5,加權指數上升 10 點時,買權價格約上升 5 點。 |
| Gamma(γ) | 標的物價格每變動一單位時,Delta 值本身的變化程度與速度 | 選擇權價格在價平附近時,買權與賣權的 Gamma 值最大 | 代表選擇權價格對 Delta 的敏感度,可視為 Delta 的「加速度」。 |
| Vega(ν) | 隱含波動率每變動一單位時,選擇權價格的變化程度 | Vega 值越大,與隱含波動率的關聯性越高 | 用來衡量選擇權價格對市場波動預期的敏感度。 |
| Theta(θ) | 到期日每減少一天時,選擇權價格的變化程度 | 越接近到期日,時間價值消逝越快 | 若某買權 Theta 值為 −4.0,代表每靠近到期日一天,選擇權價格約減少 4 點。 |
| Rho(ρ) | 無風險利率每變動一單位時,選擇權價格的變化程度 | 因無風險利率相對穩定,影響幅度通常不大 | 單獨觀察 Rho 值的投資人相對較少。 |
歷史波動率與隱含波動率
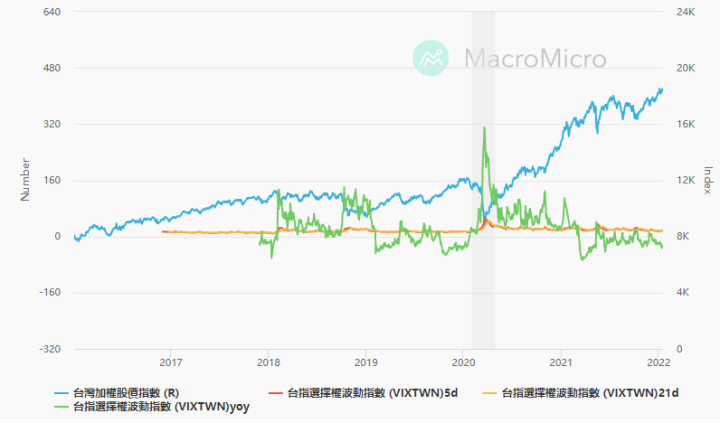
波動率還可進一步分為歷史波動率與隱含波動率。歷史波動率(Historical Volatility)利用統計方法整理過去股價的標準差,將其視為股價變動的程度,概念上像是一種回測,假定未來是過去的延伸。隱含波動率(Implied Volatility)則是以選擇權定價模型(Black-Scholes),用即時價格回推出的波動率參考值;當投資人預期波動越大,隱含波動率越大、權利金越貴,反之則越便宜。
台灣的波動率指數是台灣期貨交易所參考芝加哥交易所(CBOE)VIX 指數公式計算而成,台股越穩定,隱含波動率通常越低。實務上,可比較隱含波動率與歷史波動率的差距:當隱含波動率明顯高於歷史波動率時,市價權利金可能被高估;明顯低於時則可能被低估;兩者差距不大時則相對合理,一般以約 3 個百分點作為觀察的參考門檻。
對於想用槓桿與波動度做避險或短線操作的投資人來說,選擇權並非唯一工具,像三倍反向的SQQQ 這類適合短期避險與投機的反向 ETF,也是市場上常被討論的選項之一,背後同樣牽涉到波動與時間耗損的取捨。
六、選擇權的交易策略:從基本到進階
選擇權的策略相當靈活,先掌握基本型態才有辦法理解進階組合,這是學習選擇權的合理順序;相較之下,跳過基礎直接套用複雜策略,往往會誤判風險。這一節從四種基本交易,延伸到跨式、勒式與深度價外。
四種基本交易類型
所有選擇權策略都建立在四種基本交易上,熟悉它們的特性,才能進一步掌握更複雜的策略。
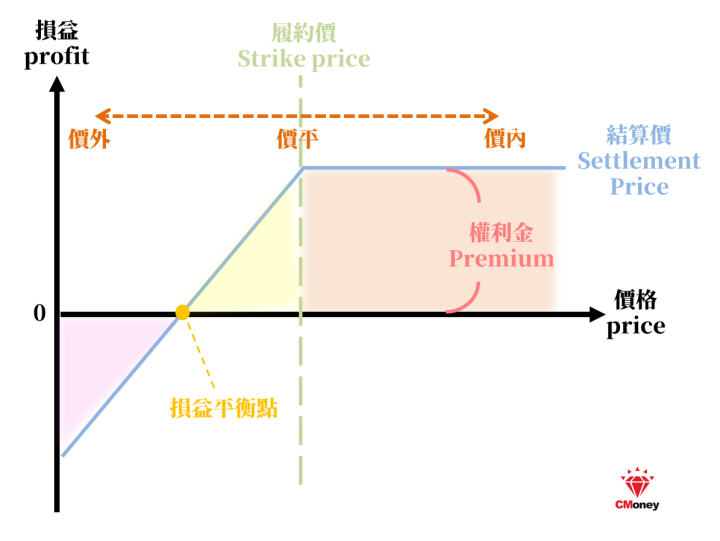
做多——買進買權(long call):在預期標的物價格上漲,或為了降低放空標的物風險時使用。買進買權後,標的物上漲可獲利;下跌或漲幅不如預期則虧損,因為要把權利金一併計入成本,當「結算價 > 履約價 + 權利金」時才轉為獲利。
做空——買進賣權(long put):在預期標的物價格下跌,或為了降低做多標的物風險時使用。標的物下跌可獲利,上漲或跌幅不如預期則虧損,最大損失同樣限於權利金。
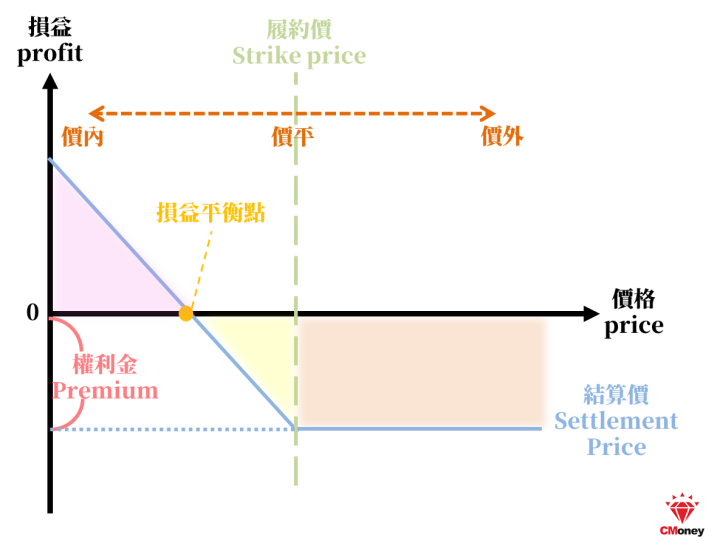
做空——賣出買權(short call):在預期標的物價格稍微下跌,或為已持有標的物設定賣點時使用。與買進賣權的差別在於風險結構:賣出買權的最大獲利為權利金差額,但理論上虧損沒有上限;買進賣權的最大損失則限於全部權利金。
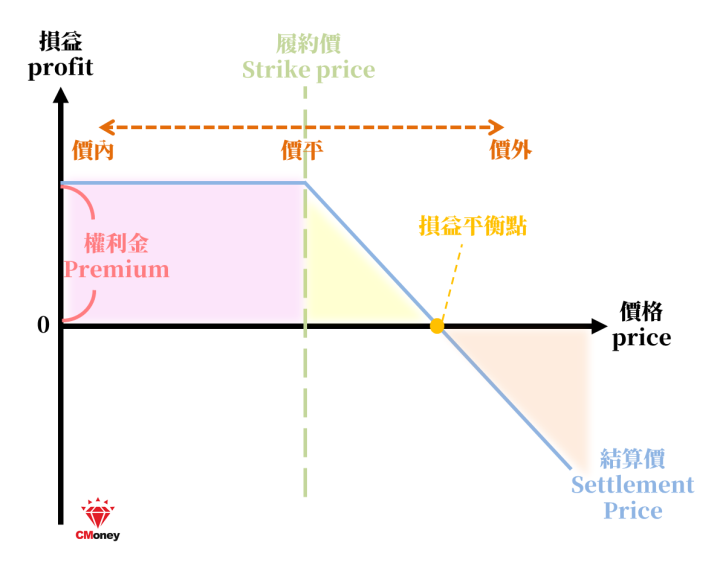
做多——賣出賣權(short put):在預期標的物價格稍微上漲,或為欲持有標的物設定買點時使用。其最大獲利為權利金差額;最大損失理論上很大,但通常受標的價格最低可跌至 0 的限制——對股票或指數型標的而言,並非真正「無上限」,不過實務上仍可能造成重大損失與保證金追繳。整體而言,買方單次獲利金額通常較高、但獲利機率較小;賣方單次獲利金額通常較低、但獲利機率較大。
跨式與勒式
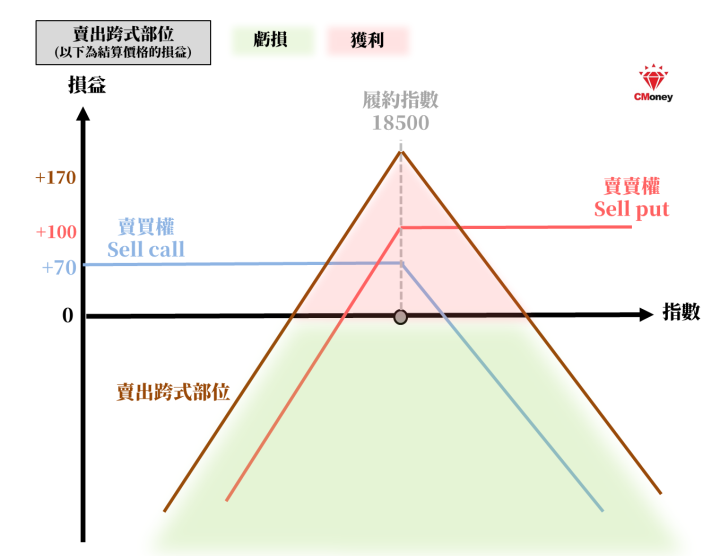
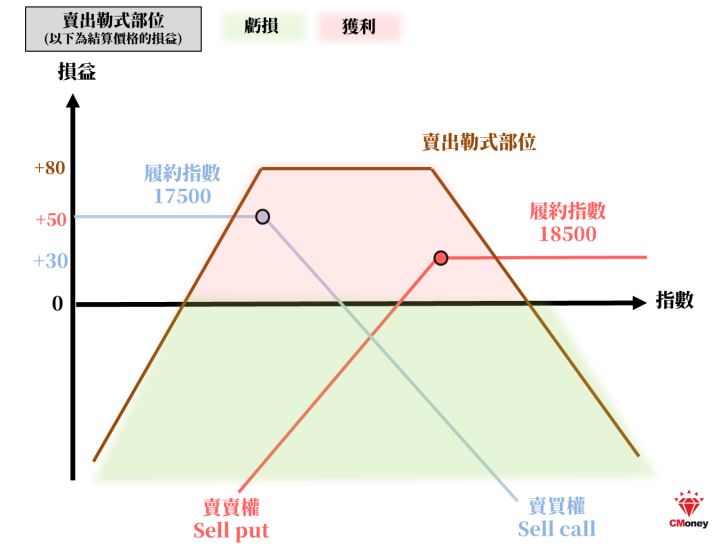
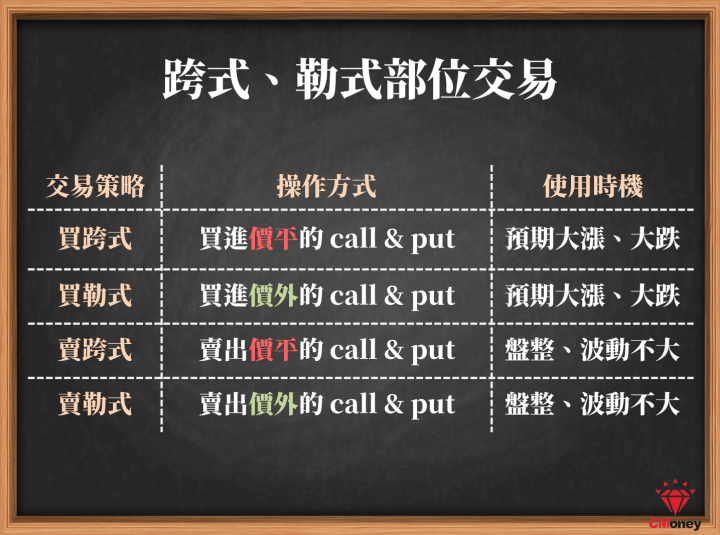
跨式(Straddle)與勒式(Strangle)不去預期漲跌方向,而是針對波動率的變化操作,因此又稱「波動率策略」,適用於預期大盤「大漲大跌」或「盤整」時。兩者的差異在於履約價:跨式的買權與賣權買在同一履約價(價平),勒式則買在不同履約價(價外);不論跨式或勒式,買權與賣權契約都必須是同一到期日。
買進跨式適用於重大事件醞釀、政策宣布前、選舉前、連續假期前或股市出現天量等預期大波動的時機,只要出現大漲或大跌就有獲利空間,風險限於買買權與買賣權的權利金總和。
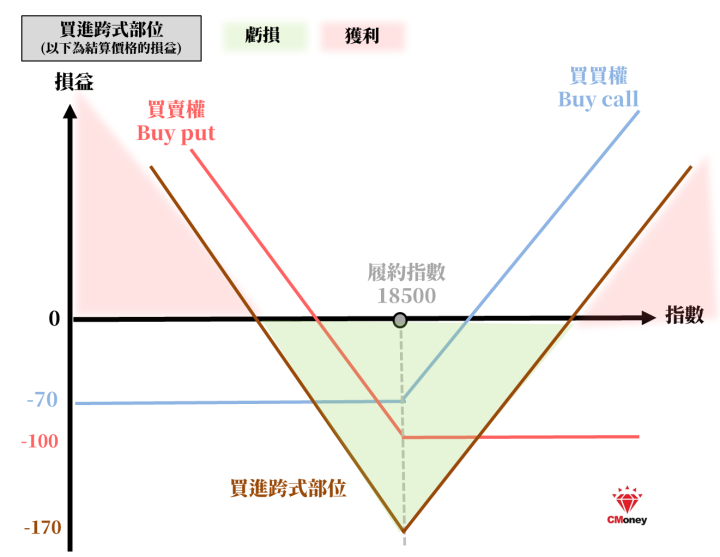
買進勒式的操作時機與買進跨式相近,差別在於勒式買在價外、交易成本較便宜,但需要更大的價格波動才會獲利;整體而言買進勒式的風險低於買進跨式,獲利潛力則相近。
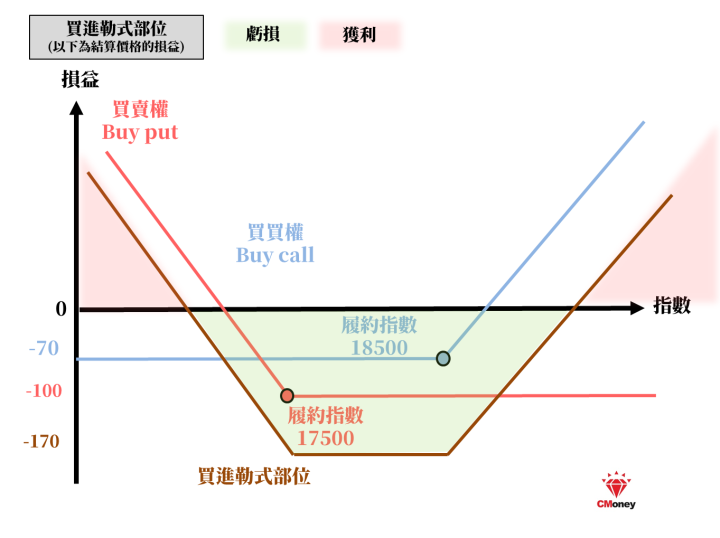
賣出跨式與賣出勒式則用於研判標的物在到期前不會大漲大跌、屬於盤整格局時,獲利為賣出買權與賣出賣權的權利金總和。要特別注意,賣出跨式與賣出勒式理論上的風險沒有上限,因此停損機制與資金控管,是操作這兩種部位時不可忽視的環節。
深度價外交易
深度價外(Deep OTM)指的是履約價與標的物現價差距非常大、市場短期內不太可能碰觸到的履約價。它的特點是權利金便宜、槓桿極高,但時間價值耗損也快——若標的物突然暴漲或暴跌、衝破深度價外區域,可能獲得數倍至數十倍報酬;若行情不如預期,到期時權利金則可能全數歸零。
歷史上,2020 年部分科技股強勢翻倍時,曾出現買進深度價外買權短期內創造高倍數報酬的個案;但在 2018 年末或 2022 年初的快速下跌階段,看多反彈而買進深度價外買權的投資人,也可能面臨權利金全數虧損。本質上,深度價外更接近「小機率大獲利」的投機性佈局,並非穩健的投資方式;正因失敗機率高,資金控管與停損標準的設定,是這類操作中相當重要的一環。
和市值型槓桿 ETF 一樣,深度價外的高槓桿都建立在波動之上,這也是0050 正2(00631L)這類槓桿型 ETF反覆被提醒「報酬與風險同步放大」的原因。
| 交易策略 | 預期市場方向 | 最大獲利 | 最大風險 | 適用情境 |
|---|---|---|---|---|
| 買進買權 long call | 看漲 | 理論上無上限 | 限於支付的權利金 | 預期標的明顯上漲,或為放空部位避險 |
| 買進賣權 long put | 看跌 | 標的跌至零前持續擴大 | 限於支付的權利金 | 預期標的明顯下跌,或為做多部位避險 |
| 賣出買權 short call | 看不漲 | 限於收取的權利金差額 | 理論上無上限 | 預期標的盤整或小跌,並有設定賣點需求 |
| 賣出賣權 short put | 看不跌 | 限於收取的權利金差額 | 受標的跌至 0 限制,仍可能重大損失 | 預期標的盤整或小漲,並有設定買點需求 |
| 買進跨式/勒式 | 不預設方向,預期大波動 | 大漲或大跌時皆有空間 | 限於買權與賣權權利金總和 | 重大事件醞釀、政策或選舉前、連假前等 |
| 賣出跨式/勒式 | 不預設方向,預期低波動 | 限於收取的權利金總和 | 理論上無上限 | 研判標的到期前維持盤整格局 |
口袋學堂整理
從市場討論的角度來看,選擇權策略中,「買方策略」常因最大損失明確而受到新手較多關注,主要原因是風險可事先量化。相較之下,「賣方與裸賣策略」因理論上虧損沒有上限,市場觀察角度相對分歧。投資決策仍需依個人風險承受度與財務狀況評估。
七、常見問題 FAQ
|Q1:選擇權和期貨,風險結構有什麼不同?
A:兩者的核心差異在於「義務」的有無。
理由:選擇權買方付出權利金後,擁有履約與否的選擇權,最大損失可被限制在權利金範圍內;期貨則同時包含權利與義務,雙方都必須依約交割,損益隨價格直接連動。不過選擇權賣方的角色不同——賣方收取權利金,理論上虧損沒有上限,風險結構反而更接近期貨方。
|Q2:方向看對了,為什麼買的選擇權還是賠錢?
A:因為權利金同時受到漲幅、時間與波動率影響。
理由:對買權而言,必須「結算價 > 履約價 + 權利金」才會獲利,漲幅若不足以賺回權利金成本仍是虧損;此外,越接近到期日,時間價值流失越快,隱含波動率下降也會壓低權利金。換句話說,方向只是其中一個變數,時間與波動同樣會決定最終損益。
|Q3:跨式和勒式都不看方向,差別到底在哪?
A:差別在履約價的選擇,連帶影響成本與所需波動幅度。
理由:跨式的買權與賣權買在同一履約價(價平),勒式則買在不同履約價(價外)。因為勒式買在價外,交易成本較跨式便宜,但相對需要更大的價格波動才會獲利;整體而言,買進勒式的風險低於買進跨式,獲利潛力則相近。兩者的買權與賣權都必須是同一到期日。



