五年的供貨生意談下來了,工廠與現金回收卻仍得一季一季兌現。Coherent(COHR)公布新一季財報,營收與毛利率雙雙提高,並宣布一項五年、總值約200億美元的PhotonLink協議。對關心AI光通訊成長的投資人,現在要拆開看三件事:已經交出的業績、即將放量的產品,以及2028年才開始放量的新長約。
本文的判斷是,成長正在進入損益表,擴產回報仍要由後續現金流驗證。把這三段進度分清楚,才知道本次財報替公司多增加了什麼證據。
3 個重點先看
- 成長已反映在業績:FY2027 Q1營收年增49.9%,主要由資料中心與通訊帶動,調整後毛利率升至40.6%。
- 長約與近期放量分開:PhotonLink已有2027年的營收目標;新五年協議則預計自2028年初開始放量。
- 擴產仍先花現金:本季營運現金流為負,還投入廠房設備;後續要看產出、交貨與收款能否跟上。
一、營收增近五成,成長集中在哪裡?
Coherent提供雷射、光學元件與光通訊整合產品,讓資料在設備之間透過光傳送。客戶需要更高頻寬、更低耗電的連接方式,公司則透過交付元件或整合組件取得收入。需求增加後,能賣出多少,仍取決於產品認證、可交付產量及客戶採用的供貨內容。
截至2026年9月30日的FY2027 Q1,Coherent合併營收為23.703億美元,報表年增49.9%;將已出售的航太國防與德國慕尼黑業務從各期排除後,公司公布的備考年增率為56%。兩種成長率的比較範圍不同。
其中,資料中心與通訊收入從去年同期10.900億美元增至19.517億美元,約占本季總營收82%;工業收入則由4.914億降至4.186億美元。因此,本次集團成長主要來自資料中心與通訊,還不是所有業務同步回升。這個部門也包含通訊業務,82%不能全數視為AI營收。
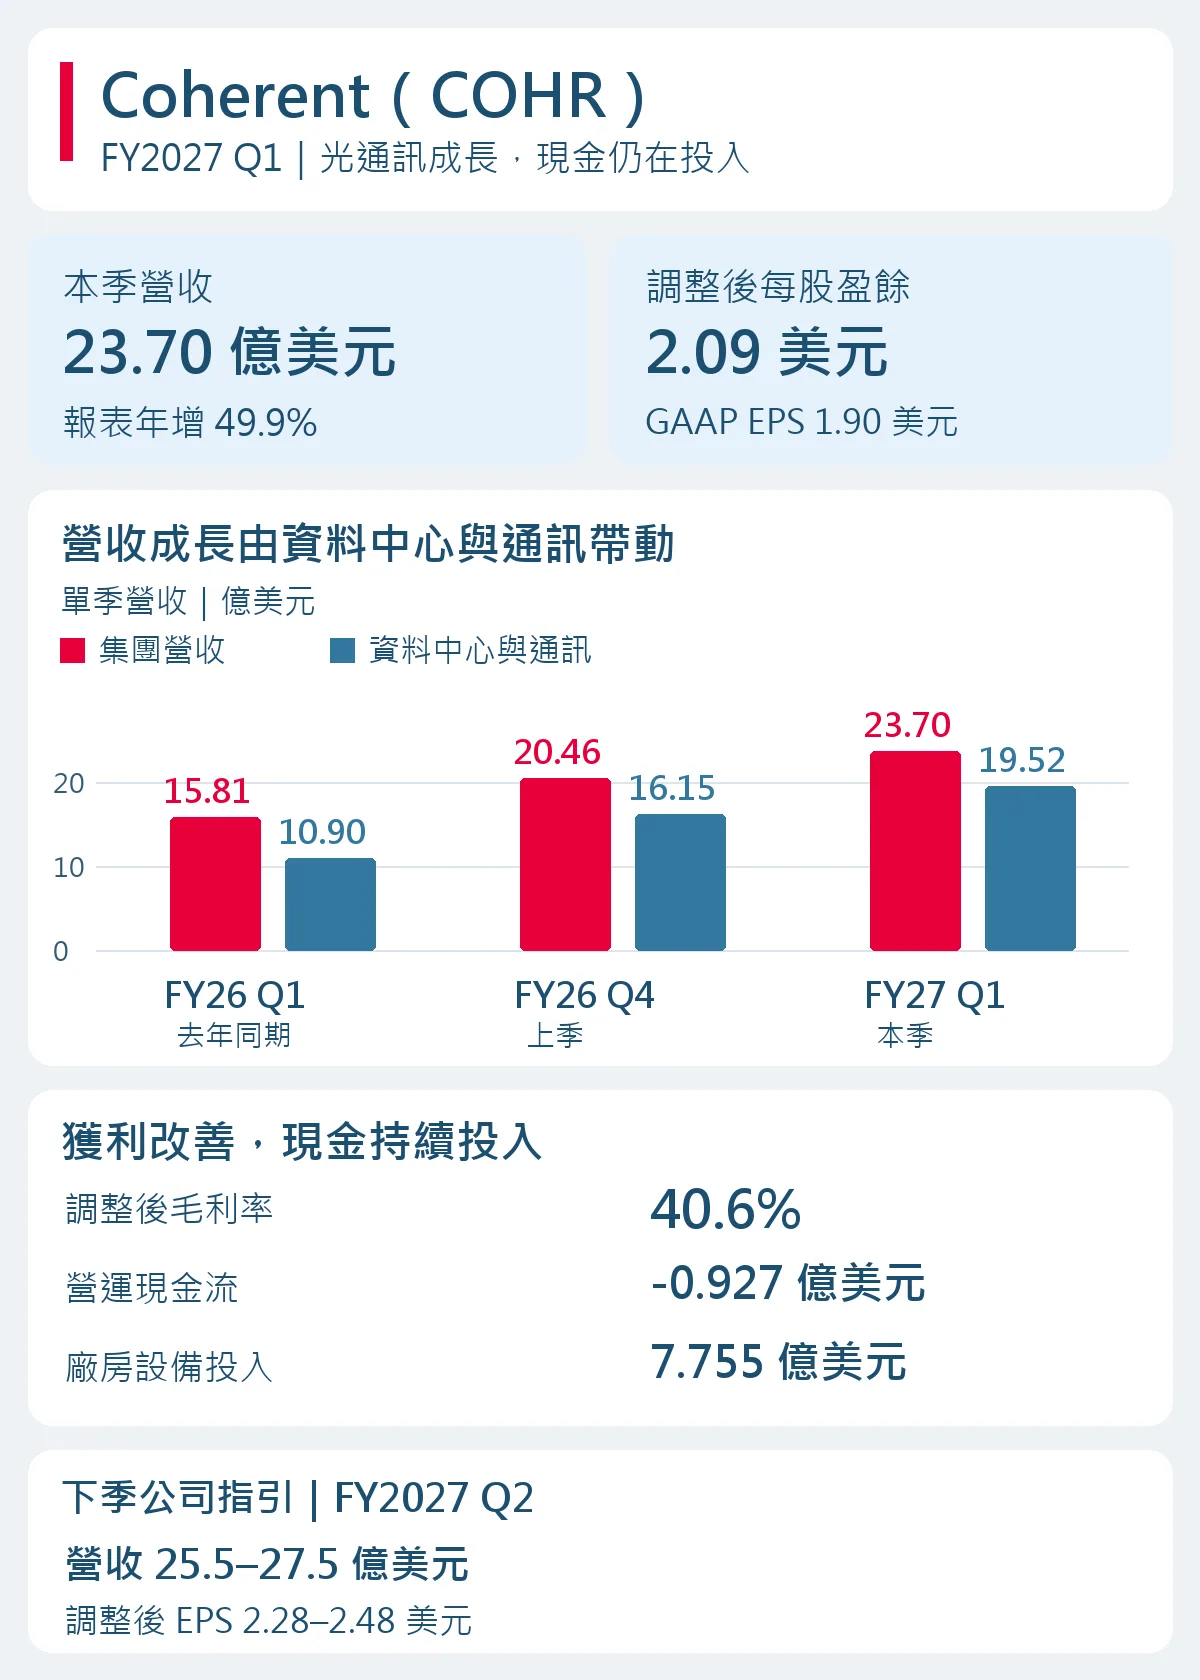
調整後毛利率由去年同期38.7%提高至40.6%,公司按未四捨五入數字計算的增幅為1.84個百分點;公司將改善歸因於定價優化與成本改善。調整後稀釋每股盈餘(EPS)為2.09美元,去年同期為1.16美元,GAAP EPS則為1.90美元。
調整後獲利排除了股權報酬、併購無形資產攤銷、重整整合、匯兌與稅務等影響,適合用來觀察公司所定義的營運表現;這些調整也讓它和實際收到、付出的現金有所不同。
二、200億美元長約,與明年的收入各有時程
PhotonLink把雷射光源、光纖、微光學與接收等環節整合成平台。公司表示,客戶可以採購個別元件,也可以購買完成組裝與測試的光學組件,減少自己整合多家供應商的複雜度。對Coherent而言,機會在於從單顆元件延伸到更多供貨內容,收入仍以實際採用和交付為基礎。
這套平台支援共同封裝光學(CPO)與近封裝光學(NPO)等架構,都是讓光學連接更靠近運算或交換晶片,以改善高速資料傳輸的設計。不同客戶買哪些部分,會影響每套系統能帶給公司的收入及成本。
本次最醒目的新訊息,是公司公布約200億美元、期間五年的PhotonLink長期協議,相關收入預計從2028曆年初開始放量。它延長了供貨能見度,近期還有另一組產品營收目標:
| 項目 | 公司預期時程與規模 |
|---|---|
| 平台整體收入 | 2027年3月當季超過1億美元;2027年底前單季超過2.5億美元。 |
| 本次新五年協議 | 總值約200億美元,相關收入預計2028年初開始放量。 |
近期要驗證的是平台能否按計畫出貨,較遠期才輪到新協議放量。也不宜將長約總值除以五,就當成每年固定40億美元收入;公司尚未在上述公告材料提供逐年交付與收入分配,也沒有足夠條款可據以估算最低保證收入。
對手整合,Coherent強調獨立供應商的角色
Marvell(MRVL)與Lumentum(LITE)於11月2日宣布簽署收購協議,預計2028年上半年完成交割,仍須雙方股東及監管核准。在11月4日的財報電話會議上,Coherent也被直接問到這項整合對公司的影響。
執行長Jim Anderson認為,這印證光學技術已成為資料中心架構的關鍵,也凸顯Coherent從光源、光纖傳輸到接收等技術組合的策略價值。他尤其強調,許多客戶需要獨立的光學合作夥伴,而Coherent能以沒有競爭利益衝突的供應商身分,同時服務不同大型雲端業者與半導體客戶。
這段回應把Coherent的獨立身分,放在客戶選擇供應商的理由之中。公司沒有在這段問答量化併購帶來的轉單或新增營收;這項定位能否帶來更多生意,仍要看後續設計導入與實際訂單。
三、InP產出增加,還要接上良率與交貨
磷化銦(InP)是製作部分高速光通訊雷射的關鍵材料。公司表示,內部InP產出能力年增一倍的進度提前一季達成,目標在2027年底前再增加逾一倍。這替後續交貨補上供應能力,但還要經過製造、組裝、測試與客戶驗收,才能轉為收入。
原因很直接:能生產的量增加,還要看其中有多少符合規格,也就是良率;符合規格的產品,則要按客戶時程交付。若產能先開出、交貨卻延後,折舊與營運支出仍會發生,原本預期的獲利回報就可能往後移。
下一季可先對照公司指引:FY2027 Q2營收25.5億至27.5億美元,調整後EPS為2.28至2.48美元,調整後毛利率40%至42%。營收與EPS指引顯示公司仍預期成長延續;毛利率區間則涵蓋本季水準,不能先認定下季一定續升。
四、EPS已增加,現金回收仍落後
比起只看遠期EPS,這次更需要把現金流攤開。本季營運現金流為負0.927億美元,去年同期為正0.460億美元;廠房設備投入則由1.039億增加到7.755億美元。依「營運現金流減廠房設備投入」簡算,本季自由現金流約為負8.682億美元。
這個簡算值呈現當季營運收支與設備投入的差額,不包含借款或短期投資到期等資金調度,也不等於公司總現金減少相同金額。它說明的是:目前的獲利成長,尚未讓公司在支應這些投入後留下正的現金。
擴產期先投入設備、備料與周轉金,可能讓獲利和現金流不同步;但單靠一季淨額,也無法判定差距全是健康的成長投入。後續要把存貨、應收款、付款條件與資本支出一起看:交貨增加後是否收到貨款,新增設備是否帶來足夠的合格產出,才決定投入能否收回。
因此,這份財報強化了成長已在發生的證據,現金數字也同時保留了一個考驗:如果客戶拉貨慢於規劃,設備與備料支出未能同步調整,資金就會被占用更久。
五、下次財報,依序核對三件事
先核對交付。下季營收是否落在公司指引內,PhotonLink是否按2027年3月當季的目標開始貢獻;這比把遠期長約提前算進來,更能檢驗當前執行力。
再核對投入換來的利潤。InP產出能力增加後,毛利率能否維持或改善;若收入增加、利潤率卻下滑,就要檢查良率、產品組合與擴產成本。
最後核對現金。營運現金流是否改善,與設備投入的差距是否縮小。若業績成長持續、收款與設備回報也跟上,擴產才逐步形成更完整的財務成果;若差距持續擴大,就要重新檢視成長所需的資金與交付時程。
Coherent已交出更大的光通訊生意。接下來的關鍵,是這門生意能否按照預定時間生產、交貨,並讓投入的現金逐步回到公司。
怎麼買Coherent(COHR)?
想投資Coherent(COHR)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!