微軟(Microsoft,MSFT)的 AI 生意,開始交出更具體的變現成果:雲端成長加快,原有伺服器也透過效率改善,多服務了一批付費需求。2026 年 10 月 28 日公布的 FY2027 第一季財報,提供了偏正面的營運訊號,但資本支出仍持續擴大,讓現金回收成為另一道考題。
這季涵蓋 2026 年 7 至 9 月。營收達 922.79 億美元,年增 19%;排除 OpenAI 投資損益後的調整後每股盈餘(EPS)為 4.89 美元,年增 18%。依 LSEG 當日彙整,分析師平均預期分別為 906.9 億美元與 4.73 美元,兩項都優於預期。
3 個重點先看
- 算力開始多賺收入:Azure 年增 48%,成長同時來自需求與既有設備效率改善。
- 企業 AI 擴大收費:Copilot 從席次訂閱延伸至按用量付費,關鍵是能否深入實際業務流程。
- 回收仍要跟上投入:本季自由現金流為正,但年減約 27%,下季含融資租賃的資本支出預計超過 500 億美元。
一、Azure 的成長,開始包含既有設備的效率紅利
Azure 是微軟向企業提供運算、儲存、資料庫與 AI 服務的雲端平台;企業可依需要租用資源,不必每一項都自己採購設備。本季 Azure 營收為 331.65 億美元,年增 48%,固定匯率下同樣成長 48%。Microsoft Cloud 的範圍更廣,還包含 Microsoft 365 等雲端產品,本季營收為 639 億美元、年增 30%,兩者不能相加。
這次成長值得多看一層。微軟表示,協助企業建立與使用 AI 模型、應用的 Foundry,營收超過去年同期的三倍。除了需求強勁,GPU 運算效率改善,讓公司釋出更多容量供客戶使用;本季每 token 收入較高,也帶來助益。token 是模型處理文字等內容的計量單位,並不等於中文字數。
CPU,也就是處理一般運算工作的中央處理器,同樣有貢獻。工程團隊把既有設備尚未充分利用的容量找出來,轉成可出售的服務。可以把它想成同一間工廠改善排程後多接訂單:先前投入的設備,能支撐更多收入,不必等每一座新機房完工。

管理層預估,下季 Azure 營收以固定匯率計算將年增 49%~50%,且客戶需求仍高於可用供給。不過,財務長 Amy Hood 也提醒,工程效率改善、第三方容量交付與模型組合帶來的定價變化,都會使季度成長率波動。既有容量多賺收入,是本季的進展;每季能再多釋出多少容量,仍取決於工程與交付成果。
二、Copilot 從買席次,延伸到替工作量付費
席次訂閱像是替每位員工買一張使用資格;按用量收費,則讓企業依 AI 實際處理的工作付費。微軟正把兩種方式放在一起:訂閱服務提供日常工具,較深入的 AI 任務則可搭配用量計費,消耗稱為 credits 的計費額度。
本季 Copilot 每日使用者較前季增加近 50%,實際消耗用量計費 credits 的客戶數季增逾 75%。後者是付費使用的廣度訊號,並不代表總用量或收入也增加 75%;微軟這次沒有更新 Copilot 付費席次總數。
執行長 Satya Nadella 在問答中強調,他希望企業 AI 的需求來自廣泛的業務流程,而不是長期只靠少數大客戶買進大量算力。以供應鏈管理為例,企業需要的不只是一個能回答問題的模型,還要讀取訂單與庫存資料、執行任務,並管理誰能存取資料及操作系統。
這讓微軟有機會在同一條工作流程裡,取得資料庫、模型服務、Copilot 與安全管理等不同層次的收入。既有辦公與資料系統的整合可降低企業導入的銜接成本,但客戶仍會比較模型品質、總成本與可靠性。微軟也承認,一般企業採用用量計費的速度會慢於程式開發市場,需要調整銷售方式並協助客戶把系統用起來。
三、賺進更多現金,自由現金流為何反而下降?
營運現金流是本業營運收付後產生的現金;再扣掉當期購置設備等現金資本支出,才是本文使用的自由現金流。本季微軟營運現金流達 580 億美元、年增約 29%,但現金資本支出增加得更快,從去年同期的 193.94 億美元升至 393.67 億美元,約增加一倍。
580 億-393.67 億=186.33 億美元。
這是本季自由現金流;去年同期為 256.63 億美元,因此年減約 27%。本業產生現金的能力成長,仍趕不上本季設備現金投入的增幅。
另一個常見數字是本季資本支出 452 億美元,這是包含融資租賃的投資口徑。公司在租賃開始時,把完整租賃本金計入資本支出,不代表當季已全數付現。因此計算本季自由現金流時,應使用現金流量表的 393.67 億美元,不能直接拿 452 億美元相扣;租賃帶來的後續付款與利息負擔仍會存在。
本季資本支出低於原先規劃,主要反映部分第三方容量交付延遲。公司預計下季含融資租賃的資本支出超過 500 億美元,FY2027 下半年,也就是 2027 年 1 至 6 月,仍將加速投入。這次現金流表現較有餘裕,並不表示後續支出壓力已經解除。
毛利率也提供另一個檢查點。Microsoft Cloud 本季毛利率為 66%,管理層預估下季約 65%;公司指出,Azure 產品層級的毛利有所改善,但 Azure 在收入組合中的比重增加,仍壓低整體雲端毛利率。效率改善與整體毛利率下降可以同時發生,不能只看其中一項就判定投資回報。
四、與 Alphabet 相比,差別在眼前的現金餘裕
把同樣問題放到 Google 母公司 Alphabet(GOOGL),兩家公司同為 2026 年 7 至 9 月的現金流,呈現不同的投入與回收狀態:
單位:億美元;全公司單季現金流。
| 指標 | 微軟 | Alphabet |
|---|---|---|
| 營運現金流 | 580.00 | 422.90 |
| 現金設備支出 | 393.67 | 513.55 |
| 自由現金流 | 186.33 | -90.65 |
這張表能說明,微軟本季營運收現足以支應現金設備投資,Alphabet 則需要其他資金或原有資金補足。它衡量的是全公司的當期資金餘裕,不是各自 AI 投資的報酬率;兩者的業務組合、收款、營運資金與投資交付時點都不同,單季結果不能當作長期輸贏。
本文偏正面看待微軟本季財報,理由在於 Azure 加速、既有設備變現改善,以及企業 AI 收費延伸,已同時出現進展。沿著「市場替財務長的花錢方式打分數」這個觀察框架,下一步應比較每增加一筆投入,收入、毛利與現金回收是否跟上。若市場更重視自我供血,這些差異就有判讀價值;要確認市場評價標準已改變,仍需跨季財報、估值與價格資料,單次盤後漲跌不足以證明。
五、下一季驗證的是收入品質與投資節奏
微軟維持 FY2027 全年自由現金流為正的預期,也保留在條件合適時取得額外融資的彈性。這是管理層的預期與資金安排方向,仍要靠後續營運實現。
接下來可檢查三件事:Azure 是否達到固定匯率成長 49%~50% 的指引,以及效率改善能否補上容量延後;Copilot 用量計費是否擴及更多一般企業,並轉成實際收入;下季含融資租賃的資本支出超過 500 億美元後,實際付現的設備支出與租賃付款能否由營運現金流承接,雲端產品毛利改善又能否延續。
商業未履約合約金額(RPO),也就是已簽約但尚未認列的收入,本季年增 73% 至 6,770 億美元;公司預期約 30% 在未來 12 個月認列。它提供需求能見度,但不是當期收入或收款表。若合約轉成收入的速度、用量收費或現金收回跟不上投入,便需要下修對投資回收的判斷。
延伸閱讀:微軟自研晶片如何影響 AI 成本與獲利。
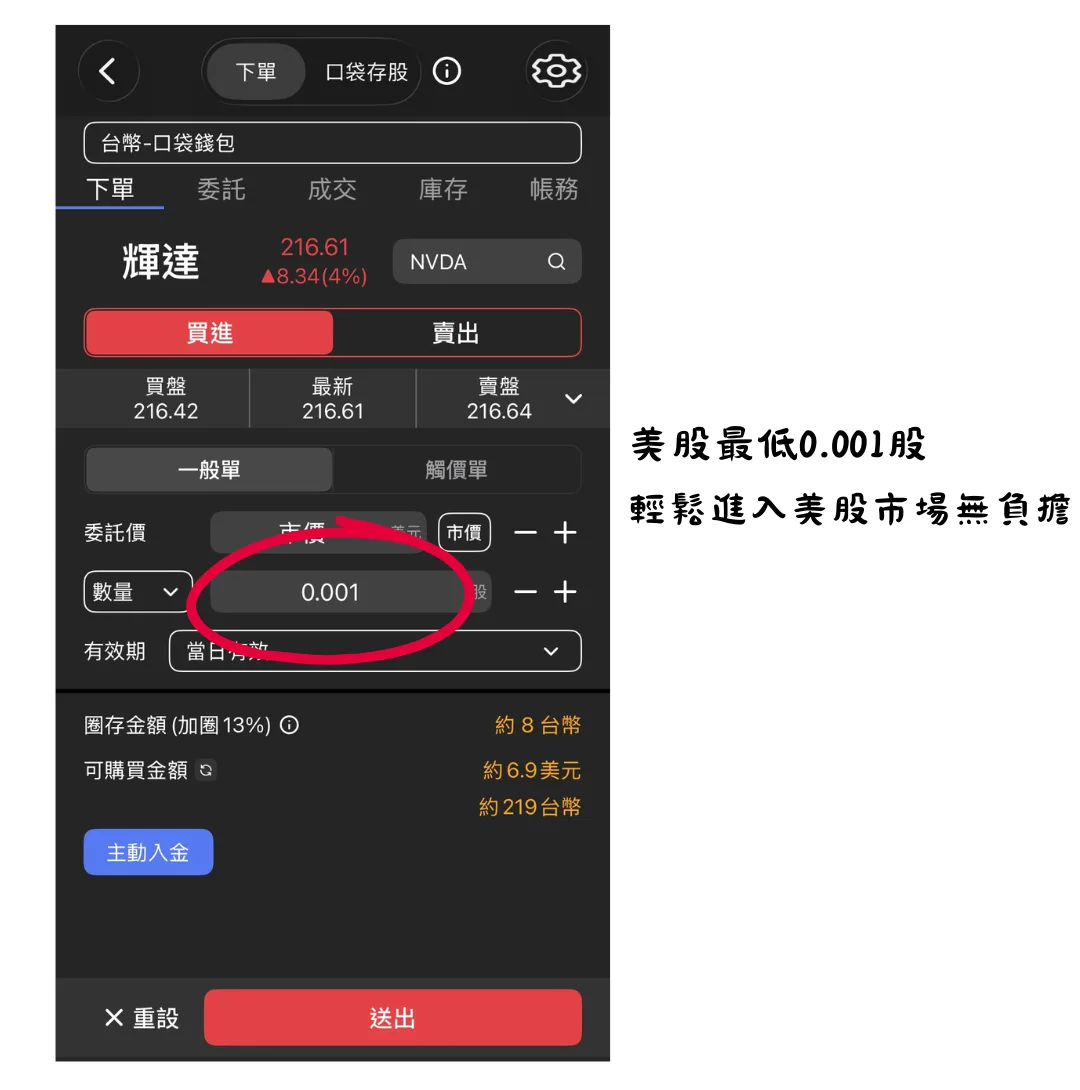
怎麼買微軟(MSFT)?
想投資微軟(MSFT)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!