借錢變貴,債券也更有吸引力,股票應該比較難漲。但在2022年下跌之後,2023年的美股卻在聯準會繼續升息的同一年反彈。利率方向相近,股市結果為什麼不同?
高利率會提高企業與投資人的資金門檻,但股價還取決於未來能賺多少、多久能拿到錢,以及市場原本已經預期了什麼。估值可以先調整,客戶需求與企業利息支出則可能過一段時間才反映;同一個利率環境,各家公司承受的壓力也不同。
3 個重點先看
- 估值會先算未來:現金流預期不變時,折現率提高會壓低現值;但獲利預期與風險補償也會變動。
- 財報有時間差:浮動借款與新增融資較快承壓,固定借款則要看何時到期、是否需要再借。
- 指數掩蓋差異:高利率與大盤上漲可以並存,持股仍須檢查客戶需求、現金流與到期負債。
一、先分清楚:利率有多高、升多快,和維持多久
「正在升息」是資金價格改變,「高利率維持很久」則讓企業更難等到便宜資金。有些公司一時扛得住,等舊債到期、新投資又要付款,壓力才逐漸浮現。
看新聞時,還要分清三種利率:政策利率是央行調整的短期資金價格;長期公債殖利率反映未來短期利率、通膨等預期,以及投資人持有長債要求的補償;企業借款利率則還要加上公司信用與貸款條件的影響。央行不動,長債殖利率與企業借款成本仍可能變動。
同樣的名目利率,在不同通膨預期下,實質負擔也不同。本文以美國歷史為例;對台灣企業,還須核對借款幣別與契約,美元利率不會一比一變成所有台股公司的資金成本。
二、估值:同樣的未來100元,今天值多少?
股票的價值,很大一部分來自未來能分給股東的現金。投資人必須先把未來的錢換算成今天的價值,這個過程叫「折現」;折現率則是等待與承擔風險所要求的報酬。
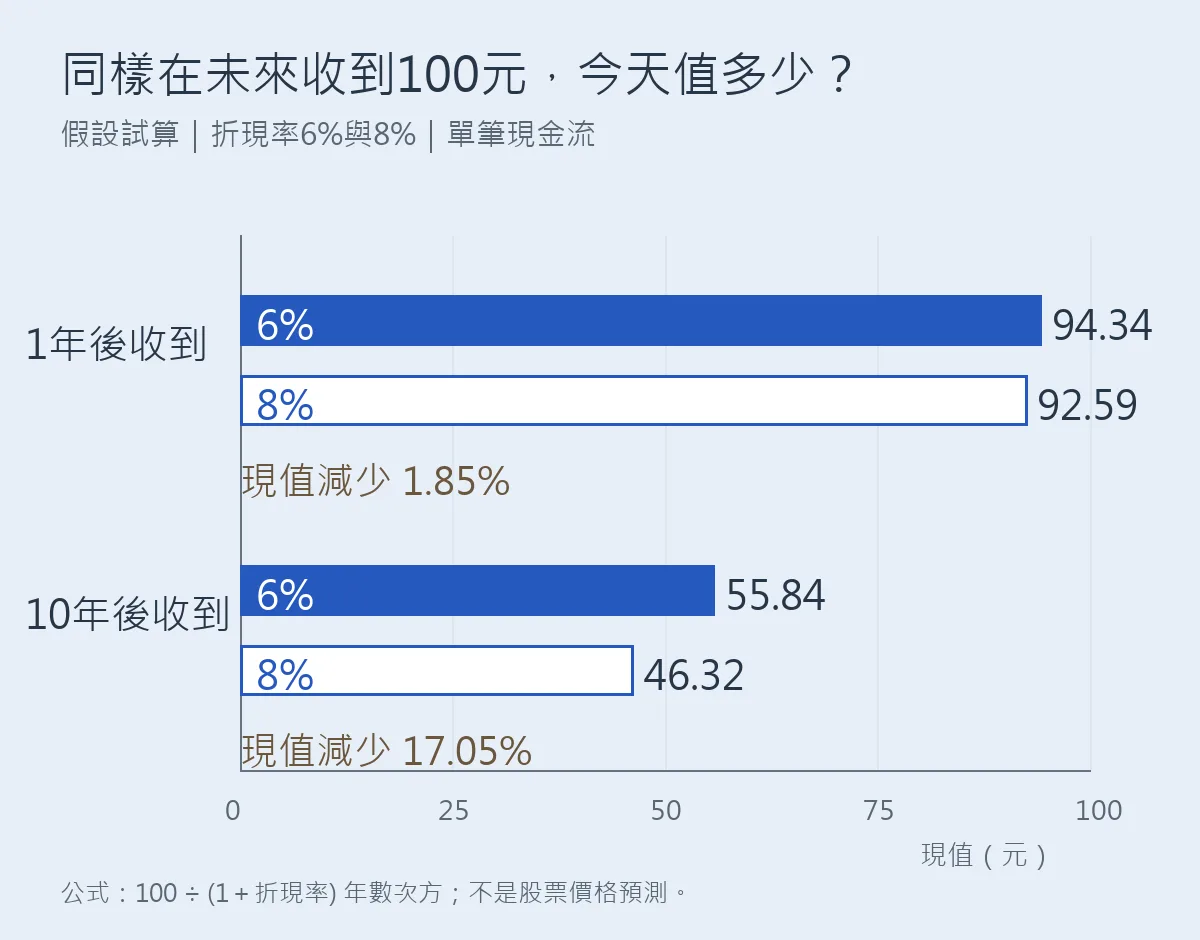
假設只有一筆100元收入,金額與收款日都不變:一年後收到,折現率從6%提高到8%,現值約從94.34元降到92.59元;若十年後才收到,則約從55.84元降到46.32元。其他條件相同,價值越依賴遙遠的現金流,對折現率變動通常越敏感。
股票折現率還包含承擔企業風險的額外報酬,稱為「風險溢酬」。公債殖利率上升時,如果市場更看好企業前景、要求的風險溢酬下降,股票估值受到的壓力就可能被部分抵銷。
獲利成長也要與估值一起看。假設某公司EPS從10元增至12元,但市場願意給的本益比從20倍降至16倍,股價就從200元變成192元,下跌4%。這是「EPS × 本益比」的假設算術,不是股價預測;它說明企業多賺20%,仍可能抵不過估值縮水20%。虧損公司則不適合硬套這個本益比例子。
三、獲利:公司借得少,客戶也可能買得少
高利率會沿著客戶的支出決策進入損益表。房貸月付金提高,購屋需求可能放緩;企業設備貸款變貴,原本勉強划算的擴產計畫可能延後。供應商即使沒有太多負債,也可能因客戶少買而少賺。
這條路徑會受到產品必要性、客戶財務與景氣影響。若營收下降,而廠房、人事等固定支出短期難以縮減,營業利益就會承壓;再加上利息增加,股東最後拿到的淨利可能同時受兩端擠壓。
反過來說,景氣強、訂單增加與利率維持高檔也可能同時存在,企業仍有機會成長。這時要問的是需求能否延續、價格與成本如何變化,不能因為股市和利率一起上升,就推論升息帶動股市。
現金充裕的企業還可能增加利息收入,但要扣除自身利息支出、營運及投資所需資金。金融業的利息本身就是主要營業收支,須另看存放款重訂價、資金成本與信用損失,不能直接套用一般非金融企業的分析。
四、融資成本:壓力何時進入財報?
兩家公司借一樣多的錢,可能在不同時間感受到升息。浮動利率借款依契約定期重設,參考利率上升後,利息較快增加;固定利率借款的舊利率通常維持到期,但新增借款或到期再融資,就要面對當時的市場價格。利率避險也會改變實際承擔的波動。
假設公司全年維持2億元借款,年利率由3%變成6%,且沒有避險或費用,全年利息便從600萬元增至1,200萬元,其他條件不變時,稅前獲利少600萬元。若這筆錢是尚未到期的固定利率舊債,市場利率變高並不會立即把原本的利息翻倍。
企業在低利時期鎖定固定借款,能延後承受成本上升,卻還要檢查這種緩衝是否比以往更強。聯準會研究人員檢視美國等先進經濟體、截至2023年第一季的上市非金融企業,發現既有債務成本的升幅小於新借款利率,且現金較多、較少依賴銀行借款的公司,傳導較弱。不過,研究沒有發現這輪整體傳導速度顯著慢於所比較的歷史循環,因此不能把個別企業暫時撐住,直接外推為這輪企業部門受到特別保護。
再融資還有第二道壓力:投資人若更擔心公司還不出錢,就會要求更高的信用利差,也就是相對類似期限公債多收的報酬。因此,央行停止升息後,公司新借款仍可能變貴。
本金到期更不會直接顯示在當期利息費用裡。公司可能帳上仍有獲利,卻因貨款未收、設備要付款、舊債又到期而缺現金。判斷能否撐過高利率,必須把營運現金流、必要投資、可動用現金與償債時間放在一起看。
五、歷史對照:同樣升息,股市可以走不同的路
下表統一使用標普500的曆年美元含息總報酬,包含股息再投資,四捨五入至小數一位。政策利率列出當時背景;全年報酬涵蓋升息前後的不同消息,不能當成升息單獨造成的結果。
| 年份 | 政策利率背景 | 含息報酬 |
|---|---|---|
| 1994 | 由3%升至年底5.5%;1995年2月才升至6% | +1.3% |
| 2022 | 由0~0.25%升至年底4.25~4.50% | −18.1% |
| 2023 | 7月升至5.25~5.50%,年底仍在此區間 | +26.3% |
1994年說明,升息未必伴隨全年股市大跌。但含息報酬微幅為正,也不等於年中沒有震盪或各類股表現一致。這個案例足以挑戰「升息必跌」,卻不足以證明高利率無害。
2022年呈現估值重訂價的壓力。聯準會當年11月金融穩定報告記錄,自5月報告以來,股票相對預估盈餘的價格下降。這支持估值下修是當時的重要現象;同時存在的戰爭、通膨與景氣疑慮,也使全年跌幅無法全算在升息頭上。
2023年則提醒我們,高利率下估值仍可能擴張。聯準會當年10月報告指出,自5月報告以來,股價漲幅超過預估盈餘,本益比進一步上升。因此,不能把那年上漲全歸因於企業多賺錢。
大盤的強勢也有落差:2023年標普500等權重指數含息總報酬約13.9%,低於一般標普500的26.3%。等權重讓各成分股有較接近的影響力,兩者差距顯示大型權值股對指數表現的重要性,不能用大盤漲幅代表每檔持股。
反方向也成立。2008年聯準會將利率降至年底0~0.25%,標普500全年含息總報酬仍約−37.0%;當時聯準會聲明同時記錄消費、投資與工業生產下降,以及信用環境緊張。降息降低資金價格,無法保證立刻抵銷衰退與風險升高。同理,長債殖利率下降時,也要辨別是否伴隨獲利轉弱。
六、回到持股:檢查企業承受力的四個問題
歷史案例提供的是拆解方法。面對一家公司,可以從四個問題開始:
- 股價依賴多遠的現金流?已有穩定現金流,或主要價值仍建立在多年後的成長?即使企業體質好,估值也可能先反映太多期待。
- 客戶買東西是否依賴貸款?觀察訂單、銷量與毛利率,確認借款變貴有沒有改變需求與議價能力。
- 負債何時重新計價或到期?查固定與浮動占比、避險、未來幾年的到期金額,以及新融資的信用利差。
- 現金能否接上付款日?將營運現金流扣除必要投資,再對照利息、本金與已承諾支出;授信額度還須核對提用條件。
若獲利預期上修、現金回收改善,且到期負債可由內部資金支應,企業承受高利率的能力就較有支撐;若訂單轉弱、利息增加、再融資利差又擴大,就算政策利率沒有再升,壓力仍可能加深。
高利率對股市的影響,最後會回到兩張時間表:企業何時收得到錢,以及何時必須付錢。把這兩件事和市場願意付的估值一起看,才看得出大盤上漲背後,各家公司承受力的差別。
延伸閱讀:本益比的公式與合理倍數怎麼看、美債殖利率如何影響台股AI股評價。
怎麼買美股?
想投資美股?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!