輝達執行長黃仁勳表達支持後,CoreWeave(CRWV)股價在美東10月15日反彈5.94%;隔天又重挫11.91%,收在61.39美元,整週下跌約25.21%。一場聲援與一日反彈,尚未讓這家AI雲端公司的融資疑慮退場。
需求成長與融資壓力,可以同時存在。本文的判斷是:當聯準會重新升息、未來路徑仍未確定,需要持續借錢擴建的業者,會更早接受市場檢驗。對CoreWeave而言,壓力來自新增資金要付什麼代價,以及機房開始收錢之前,能否把建置與償債接起來。
3 個重點先看
- 升息路徑影響選擇:政策終點未明時,企業需要多少外部資金、何時收回投入,會成為更重要的評價條件。
- 高槓桿放大時間壓力:新增借款更貴,或機房交付延後,都可能壓縮擴建能留給股東的現金。
- 緩衝仍須實際驗證:客戶預付款與已完成融資提供支持,後續要看新資金條件、交付與收款是否接得上。
一、升息重新啟動,市場還在估算終點
聯準會在2026年9月16日升息一碼,將聯邦資金利率目標區間提高至3.75%~4.00%。市場接著要估算的,是這次調整後還需升多少,以及利率會在高處維持多久。
這些預期會影響今天的資金價格。新貸款要付多少利息、投資人願意用多高的價格持有長期資產,都取決於未來報酬是否足以補償資金占用與風險。若原本預期很快降息,後來改成高利率維持更久,企業與投資人就得重新算帳。
但週五的市場訊號並非單向偏鷹。當日公開報導記錄,聯準會主席華許(Kevin Warsh)在國際貨幣基金組織與世界銀行年會談話期間,市場對10月維持利率的押注反而提高。當天科技股也普遍走弱,CoreWeave的重挫應放在整體賣壓與公司融資疑慮中理解,單日跌幅無法拆出各項因素的貢獻。
借錢給一家公司,投資人除了看整體利率,也會評估這家公司還款的把握,以及債務提供的保障。即使下一次會議不升息,投資人仍可能要求更高報酬,才願意繼續提供資金。
二、同樣投資AI,錢從哪來會改變承壓能力
CoreWeave把GPU、機房、電力與軟體整合成算力服務,讓AI公司與企業客戶租用。客戶省下自行建置的時間,公司則須先準備好可交付的設備,再按合約提供服務、取得收入。客戶預付款能支應部分投入,其餘還要靠現金、借款或股權資金接續。
一家能以既有業務現金支應大部分投資的公司,與一家每擴建一批設備就需要再籌資的公司,面對資金變貴時,可調度的空間不同。後者即使有客戶,也要同時取得建置資金;新增訂單越快,前期需要準備的錢也可能越多。
這是高槓桿在升息環境中更容易承壓的原因。判斷敏感度,還須拆開各種借款,不能把一筆債券的市場報酬要求套到全公司。
| 借款類型 | 壓力如何出現 | 判讀重點 |
|---|---|---|
| 已借浮息貸款 | 參考利率調高時,利息可能隨重設增加。 | 看實際浮息餘額與避險安排。 |
| 固定票息債 | 市場價格會變,原定票息依契約支付。 | 看何時到期、是否需要另借新錢。 |
| 新增融資 | 貸方可能要求更高利率、更多擔保或更嚴條件。 | 看實際成交成本與可用金額。 |
CoreWeave第二季財報提供了一個尺度:以6月底浮動利率債務餘額估算,利率每變動1個百分點,六個月利息費用約變動6,100萬美元。公司另有利率交換安排,降低部分曝險;實際影響仍取決於後續餘額、利率重設與避險,這項敏感度並非未來半年的費用預測。
10月的公開報導提到,CoreWeave一筆六月發行的債券,市場到期殖利率升至約15%。這反映該筆債券買家要求的報酬提高,會成為觀察新增融資條件的訊號;既有固定票息不會因此全部改成15%。
三、機房晚收錢,貸款的時間表未必一起延後
資金價格之外,時間也是成本。假設一家公司已借入10億美元、年息10%,原先安排的資金占用期多出三個月,單看這段額外期間的利息就是2,500萬美元。若交付推遲、服務款尚未開始流入,公司便要替這段等待找到資金。
這是理解機制的假設,並非CoreWeave某個機房已發生的損失。實際案子還要看預付款、設備付款與租賃安排,以及借款何時開始提用。
CoreWeave已申報的條款,說明了這些時點為何重要。第二季財報顯示,一筆稱為DDTL 4.0的延遲提用專案貸款,可借金額與合格設備、預期償債能力及專案條件有關;還本起點也涉及未達特定交付要求等契約事件。
另一筆DDTL 5.0,依6月底財報所列安排,承諾期至2026年9月底,預計11月開始每月分期還本。這些是當時揭露的契約排程,實際資金安排還要隨後續提用與修約更新。它們帶出的問題是:服務收入往後推時,貸款的繳款日期是否也能一起調整?
機房要等能提供服務,才進入相應的收入與收款安排;貸款則按自己的條件提用、付息與還本。兩份時間表若拉開,客戶訂單再大,也需要額外的資金緩衝來銜接。
四、預付款與融資能緩衝,還要看使用條件
對這項偏保留的判斷,最有力的支持方證據是:CoreWeave確實已有客戶與資金安排。公司說明,承諾合約通常包含服務開始前的預付款;9月22日又完成42億美元、票息2.875%的可轉債融資。可轉債附帶轉股權利,低票息也伴隨可能的股權稀釋及相關交易成本。
公司9月亦表示,部分新簽短期算力合約的價格提高。如果較高報價順利轉成收款,便有機會抵銷一部分資金成本。這些證據都支持公司仍有籌資與接單能力,不能因股債下跌就認定融資管道已經關閉。
但可借額度與銀行裡的現金,有各自的使用條件。6月底公司列出的總流動性約155.53億美元,其中約100.14億美元來自既有額度可用量;部分專案貸款須配合設備與專案條件提用。這張季末表需要連同後續借還款更新,才能判斷當下有多少緩衝。各項資金與支出的時間表不同,還需最新案別收支,才能估算可銜接多久。
若要補足背景,可閱讀〈CoreWeave訂單破千億美元,為何債市仍亮警訊?〉;輝達的股權投資、設備供應與算力採購分別提供什麼支持,則見〈黃仁勳聲援CoreWeave,輝達為何既賣晶片又買算力?〉。
五、AI公司的分化,從三個環節驗證
升息路徑未明,會讓投資人更在意企業如何把長期需求變成可用現金。對CoreWeave這類持續擴建的業者,新增資金若更貴、可借成數若降低,原先預期能留下的股東現金就會被壓縮;若要以新股補上同額資金,較低股價也意味著可能需要發行更多股數。
後續公告與財報,可以沿三個環節驗證:
- 融資:下一筆實際取得資金的利率、費用、擔保與限制,是否改善?額度是否已提用,能否銜接到期與分期還款?
- 交付:設備、機房與電力是否按時可供客戶使用?若延後,建置付款與還本條件如何安排?
- 收款:預付款與服務收款是否跟上投入?新增報價帶來的收益,能否支應維運、設備與融資成本?
如果交付準時、收款增加,新融資條件也改善,高槓桿帶來的壓力就有緩解的依據。若收入時間不斷往後,借款卻更貴或更難提用,資金需求便會在等待中累積。
CoreWeave這次股債承壓,提供了一個觀察AI投資分化的案例。長期需求之外,企業還要以承受得起的資金成本,走到收回投資的那一天;利率路徑未定時,這段路需要多少外部資金,會成為更嚴格的考驗。
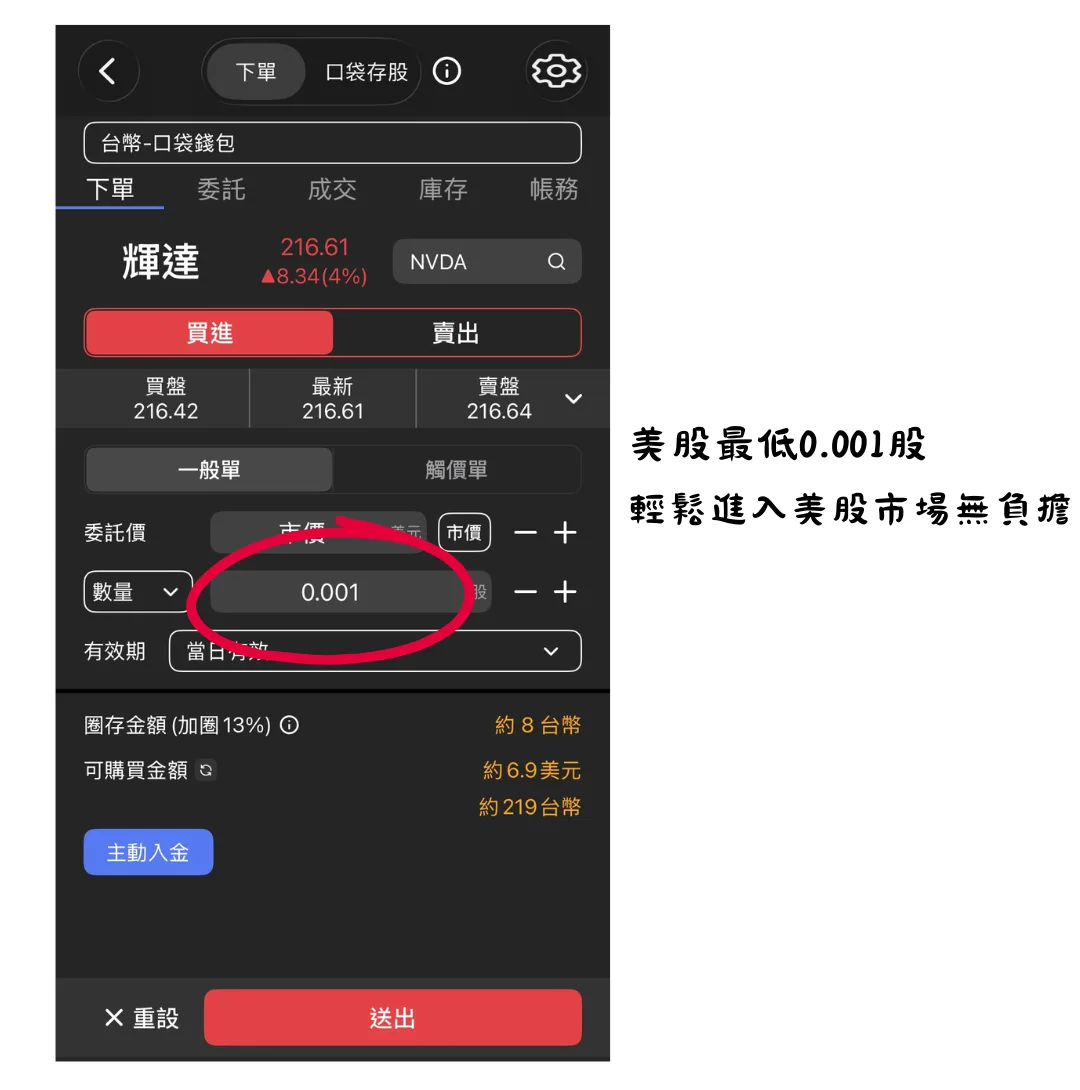
怎麼買美股AI雲端相關標的?
想投資美股AI雲端相關標的?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!