地緣政治的博弈亦帶動供應鏈重組。「去紅色供應鏈」成為各國共識,即減少對中國製零組件的依賴,以確保關鍵國防物資安全。臺灣作為民主陣營的高科技製造重鎮,也積極參與此一趨勢。
而從歐美到亞洲,各國政府作為直接買家,以穩定且龐大的訂單撐起產業。軍火訂單不像消費電子那樣受景氣循環影響,軍備擴張的剛性需求再加上AI技術升級雙重紅利,正引領軍工板塊走出獨立行情。
但到底軍備為何重回全球主旋律?台灣能卡到多深的位置?投資人又能如何參與軍工行情?今天一次搞清楚。
台灣軍工技術進展與政策支持
資料來源:先探週刊
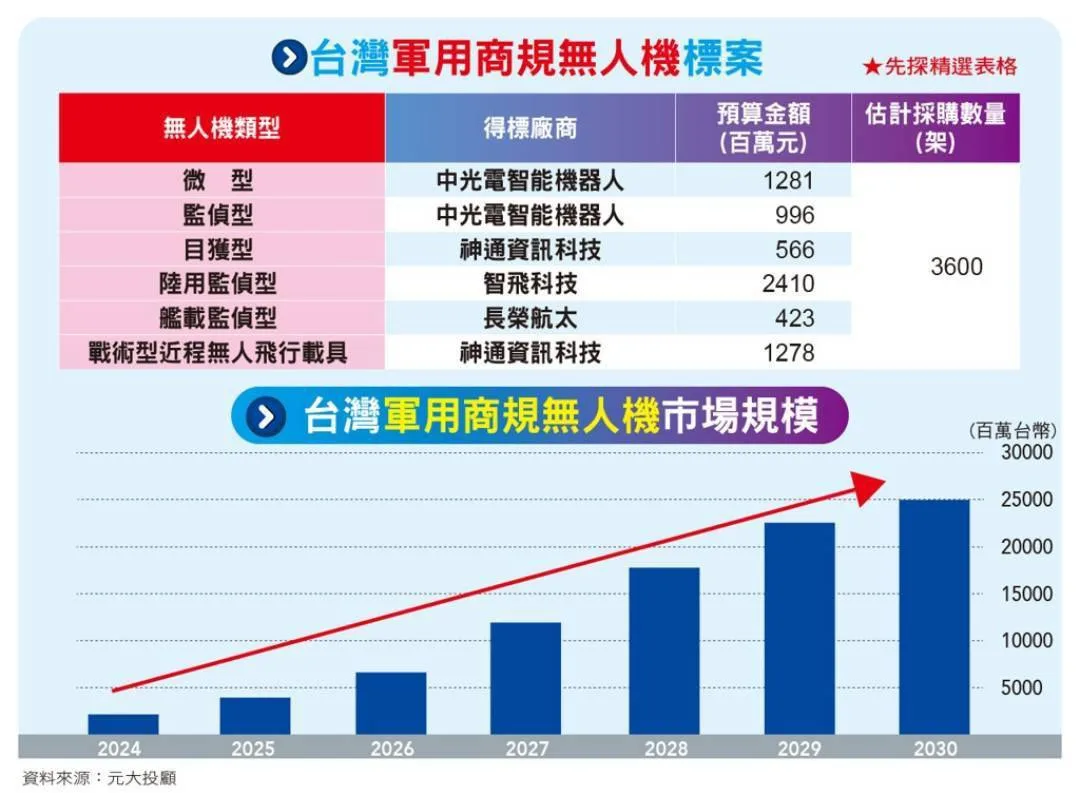
在全球大勢帶動下,臺灣政府近年來也大刀闊斧投入國防自主,帶動本土軍工技術快速發展。2024年度我國國防預算規劃達新台幣9,495億元,創下歷史新高,預計2030年前國防支出占GDP比重將拉升至5%,其中又有三點最為重要:
- 無人機國家隊崛起:國防部軍備局在2025年宣布啟動史上最大規模的軍用無人機採購標案,2026~2027年將斥資約500億元,採購近4.9萬架各型無人機,涵蓋微型偵察、多旋翼、長航時定翼機等五大類別。如此龐大的訂單前所未見,被業界稱為「台灣歷來最大無人機採購案」,而且預計優先採用國產機型。這意味本土業者迎來黃金契機,不僅軍方訂單爆發,也將培育完整的無人機產業鏈。
- BVLOS法規與「低空經濟」:為了充分發揮無人機在軍事與民生領域的價值,臺灣政府正著手研議「超視距飛行」(BVLOS)法規鬆綁。BVLOS即允許無人機在操作者視線範圍外飛行,這項規定一旦放寬,將解鎖長程物流配送、廣域巡防等高價值應用。美國已計畫推動BVLOS新法規以促進「空中經濟」發展;臺灣跟進此方向,未來可望在偏鄉物資運送、災害救援等場景看到無人機身影。對軍工產業而言,BVLOS解禁不僅提升軍用無人機的戰場效能,更帶動民用市場需求,軍民兩用技術的融合將加速創新。
- 「國艦國造」與國防自主:在大型裝備方面,臺灣推行「國艦國造」計畫,自主建造軍艦與潛艦。例如台船公司承造的首艘國造潛艦原型艦「海鯤號」近期已開始海試,象徵臺灣突破高門檻技術,打造戰略武器的里程碑。未來包括巡防艦、兩棲船塢運輸艦等也將陸續由國內船廠建造。
ETF 00965:一鍵布局全球航太防衛科技
但相信許多投資人都很苦惱,不管是中光電、雷虎、還是龍德造船與台船,面對多家台灣軍工企業齊飛的局面,投資人一定會感到無所適從,不知道應該買哪一檔。
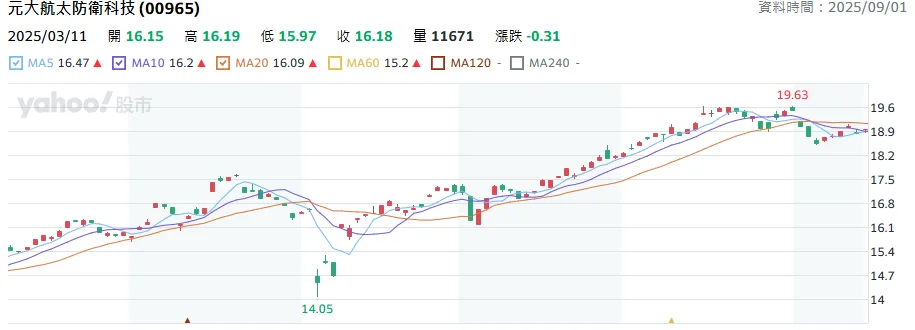
但其實台灣有一檔軍工航太主題設計的ETF可以更直接的參與到全球軍工個股投資中,就是00965「元大全球航太與防衛科技ETF」。
這檔ETF是目前臺灣唯一的軍工主題ETF,自2023年底問世以來表現亮眼。截至今年8月底,00965年內上漲超過44%,遠遠領先大盤及那斯達克等主要指數ETF。
00965追蹤的是NYSE FactSet全球航太與防衛科技指數,持有約50檔成分股,涵蓋美國、歐洲及亞太多國的國防航太龍頭企業。從持股分布看,美國權重約37%、日本24%、韓國20%,臺灣約5%;產業上,以國防軍工類工業股為主(約73%)。
主要成分股既包括傳統軍工巨擘(如日本三菱重工、韓國Hanwha航太,權重各約5~9%),也囊括科技新貴(如NVIDIA輝達約5.05%、Palantir約4.86%)以及關鍵供應鏈廠商(如台積電約4.5%)。這樣的組合意味著投資人不僅分享到飛機、軍艦、武器製造商的業績,還同步布局了國防用半導體、5G通信、人工智慧等高成長領域。
軍工投資也是AI科技投資的具象限化
全文請至:股股官網查看
延伸閱讀: