
智崴(Brogent)成功進入全球一級主題樂園供應鏈,包括如迪士尼與環球影城等知名樂園,這為公司帶來穩定且高毛利率的訂單,推動其獲利成長潛力數倍增長。據凱基證券推估,智崴的獲利成長將受惠於一級主題樂園供應商的擴張需求、其他供應商的退出市場、以及智崴為此專門建設的新工廠。
一級主題樂園市場的潛力
隨著全球主題樂園市場的復甦與資本支出的擴張,智崴已經成為一級主題樂園的重要供應商。首先,這些大型主題樂園在後疫情時代重新啟動資本支出,預計2024至2025年間的支出比2019年疫情前成長20%至82%。此外,原本在主題樂園市場中的體感娛樂設備供應商因財務壓力破產,留下市場缺口,智崴因而受惠於這一需求的轉移,成功成為替代供應商。
為了滿足新增訂單需求,智崴還建設了一座新廠,專門服務大型主題樂園客戶。該廠房位於高雄橋頭科學園區,將支持公司持續向主題樂園市場提供量產服務,這使智崴成為亞洲首家也是唯一一家進入一級主題樂園供應鏈的體感娛樂設備供應商,為其帶來無限的市場成長潛力。
旅遊業復甦帶動主題樂園擴展
2023年全球旅遊市場的產值已經回復至2019年的水準,這進一步推動了大型主題樂園重新開展大規模的資本支出計畫。除了迪士尼與環球影城之外,其他如Six Flags和SeaWorld等大型遊樂園也紛紛增加資本支出,以提升體驗及增加設施來吸引遊客。智崴手中因疫情而暫緩的簽約訂單總金額高達1.5億美元,為目前在手訂單的兩倍以上,隨著各大樂園的營運與資本支出恢復,預計這些訂單將陸續重啟簽約,為智崴帶來可觀的營收增長。
第三季度營收與未來展望
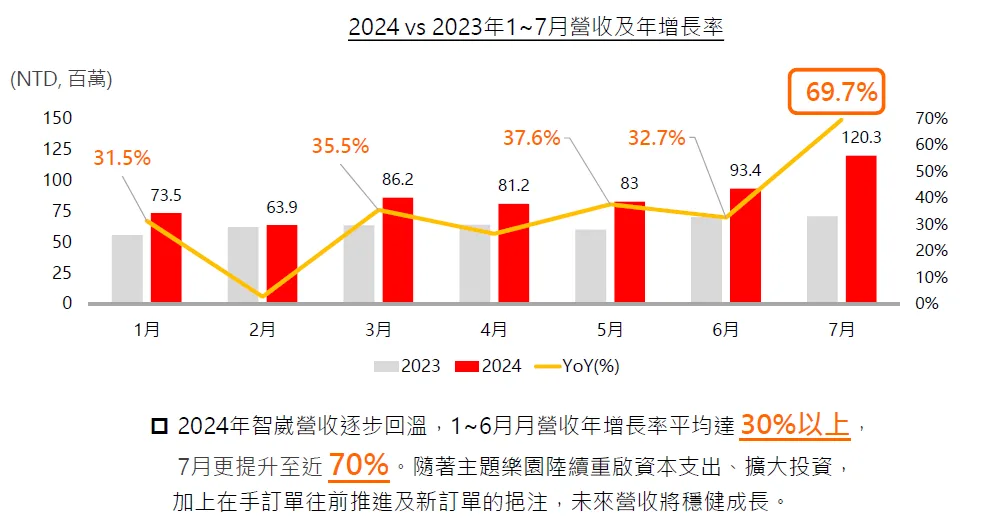
智崴在2024年第三季度的營收達到4.02億元,毛利1.98億元,環比增長85%,營業利益為6600萬元,成功扭虧為盈,稅後淨利達到2100萬元,EPS為0.32元。這也是智崴在過去三年半中首次營業利益轉正,具有指標性意義。公司預計2025年營收將達到24.9億元,年增率81%;營業利益達6.1億元,年增率高達1094%;稅後淨利達4.7億元,年增率578%,EPS達7.17元。到2026年,智崴的營收有望增至31億元,年增率24.4%;營業利益為8.3億元,年增率36%;稅後淨利達6.6億元,年增率40%,EPS達10元。
智崴的2026年成長動能將主要來自高雄橋頭科學園區新廠的一期工程投產。新廠將專注於為大型主題樂園提供高階體感娛樂設備的量產服務。凱基證券預期此業務主要客戶將包括迪士尼與環球影城等一級主題樂園。
智崴的產品與市場優勢
(資料來源:公司法說)
智崴自2001年成立以來,專注於體感娛樂設備的研發與製造,主要產品包括飛行劇院、賽車模擬器及飛行模擬器。其中,以飛行劇院產品最具代表性,智崴是全球僅有的兩家擁有六軸(六個體感動作自由度)飛行劇院專利的公司之一,並且是唯一能提供從場域設計、遊樂設備製造、內容創作、影片授權到設備維修的一站式服務的供應商,在高階飛行劇院領域市占率達90%。
智崴的飛行劇院系統依據體感系統不同分為i-Ride、m-Ride和o-Ride等型號,並可根據客戶需求在硬體設備上進行客製化調整,如球幕尺寸及座位數。自製內容方面,智崴推出了多部專為飛行劇院設計的影片,如《進擊的巨人》四部曲、《飛越台灣》、《飛越澳洲》等,影片時長約6至8分鐘,並提供多樣化的視覺體驗。
結論
智崴進入一級主題樂園供應鏈並推出專門服務於此市場的新工廠,使其具備進一步成長的潛力。隨著全球旅遊市場的復甦,智崴的體感娛樂設備將進一步滲透主題樂園市場,尤其是其高階飛行劇院產品在國際市場上的競爭優勢更顯著。預計隨著高雄新廠的投產及客戶訂單的回流,智崴的營收與獲利將持續增長。


