佳運(7783),於 10/25 登錄興櫃。佳運是一家專業重型機械工程公司,主要從事大型重型設備的搬運、起重安裝及吊裝作業,並提供統包工程整合服務。其業務範疇廣泛涵蓋超大型機械及重件運輸,特別專注於離岸風電設備的搬運及吊裝。
業務核心及競爭優勢
佳運在重型設備的搬運及安裝方面具有明顯的市場競爭優勢。公司為離岸風電產業提供高效能的設備搬運、吊裝和安裝服務,客戶主要為風電開發商和工程公司,如海洋風電、雲林、大彰化、中能、彰芳西島、海龍等風場。佳運通過提供從設備搬運到現場吊裝的一站式服務,在台灣離岸風電領域占據了主導地位。此外,佳運的重型搬運業務還延伸至其他高需求領域,包括捷運車廂、軍艦、潛艇、半導體氣體槽及電廠發電機組的搬運吊裝專案。
離岸風電產業背景與市場機會
全球淨零排放趨勢為離岸風電市場帶來強勁的增長動能。根據政府規劃,台灣再生能源在2025年的發電占比須達到20%,其中離岸風電的設置量需累計至5.6GW。這意味著未來風力機需求將大幅增加,而截至2023年底,台灣風場僅完成283座風力機,與目標相比還有一定差距。政府對離岸風電的支持使佳運受益匪淺,其設備搬運及吊裝需求將穩步上升,帶動公司收入及市占率的增長。
財務表現與成長潛力
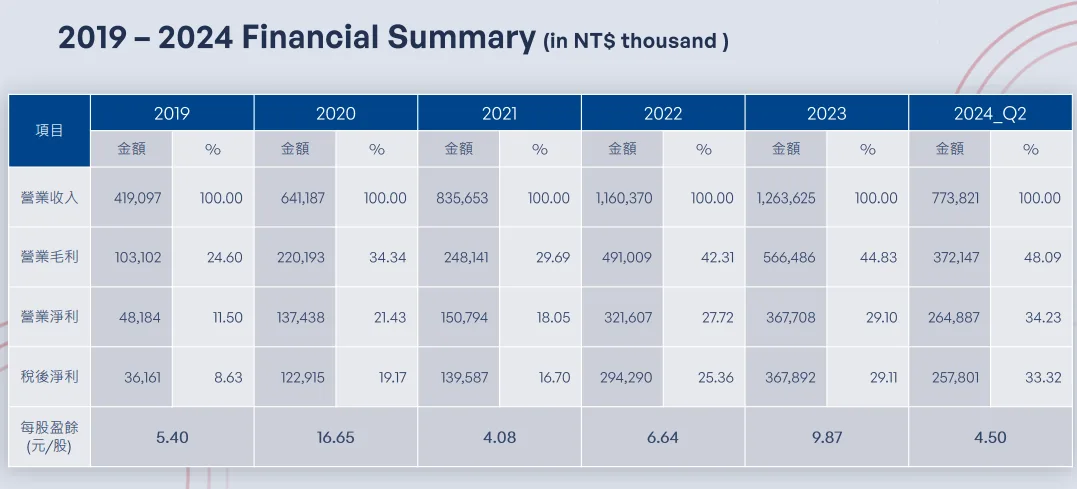
(資料來源:公司法說)
佳運2023年合併營收達到12.64億元,毛利率高達45%,稅後淨利達3.68億元,每股盈餘為9.87元。2024年上半年度,由於離岸風電和氣體廠等工程需求增加,公司營收和獲利較去年同期分別增長了37.98%和92.30%,每股盈餘達到4.5元。這樣的成長數據顯示出公司在離岸風電領域不斷增長的市場需求中表現優異。
未來發展策略
展望未來,佳運將利用政府政策支持和市場需求增長的契機,持續擴大在離岸風電領域的服務覆蓋。隨著台灣政府積極推動風力發電建設,佳運將進一步擴大其風電搬運及吊裝業務的規模。此外,公司計劃將專業技術應用到其他高需求領域,如半導體設備、重型軍事設備及大型基礎建設項目。此舉將有助於佳運多元化收入來源,減少對單一產業的依賴。
投資風險與挑戰
雖然佳運具備成長潛力,但投資者應注意到可能存在的風險因素。例如,離岸風電產業依賴於政策支持,因此如果未來政策改變,可能會對公司業績產生影響。此外,重型設備運輸和安裝業務具有技術門檻,市場競爭者增加可能會影響佳運的市占率。最後,佳運的主要業務受全球經濟環境影響,若經濟衰退或供應鏈問題延續,可能會對公司的業績表現構成挑戰。
結論
綜合來看,佳運憑藉其在離岸風電重件搬運和吊裝領域的專業優勢,成功抓住了台灣離岸風電市場的成長機會,並在政府政策推動下成為產業的領導者。隨著台灣2025年風電發電目標的推進,佳運的業績預期將持續上升。若佳運能夠順利擴展業務至其他重件搬運需求產業,未來盈利能力可望進一步提升。